 豚男
国内だけでも十数社あるし、どこに貸すか迷う人は多いよね。ハラペーなら、いまどこにする?
 ハラペー
17サービス比べてみたよ。ぼくのおすすめと「ここだけは気をつけて」をまとめるね!
ぼくのおすすめは、国内ならLendee、海外ならNEXOです。
Lendeeはロックなしで毎日利息が付き、いまなら11月1日までの口座開設で金利が+1%になる提携メディア限定のキャンペーン中です。
国内の次点はBitLendingです。
ただし、どれも「絶対に安全」とは言えません。
大事なのは、高い金利を探すことより、失っても生活に困らない金額に抑えて、貸出先を分けることです。
この記事では、国内取引所の貸暗号資産サービスと、このブログで紹介してきたサービスをまとめて比べます。
過去の破綻やハッキング、IZAKA-YAの出金トラブル、法改正の影響もまとめました。
- 生活費・近く使うお金・借りたお金は入れない
- 1社に集中させず、レンディングに出さない資産も残す
- 始めたあとも、出金状況・運営会社・規制の動向を確認する
利率や募集状況は変わるので、申し込む前に各社の公式サイトで確認しておきましょう。
–この記事を書いている人–
- 株式投資歴18年
- 仮想通貨投資歴9年目
- FP2級・日商簿記2級・宅建保有
- 音声配信Voicyパーソナリティ
- Xフォロワー2.8万人
- インスタフォロワー4,000人超え
- NFT「Cute Pigs」を運営
- Kindleで資産形成本3冊出版
- 詳しいプロフィールはこちら
レンディングは仮想通貨の貸し出し
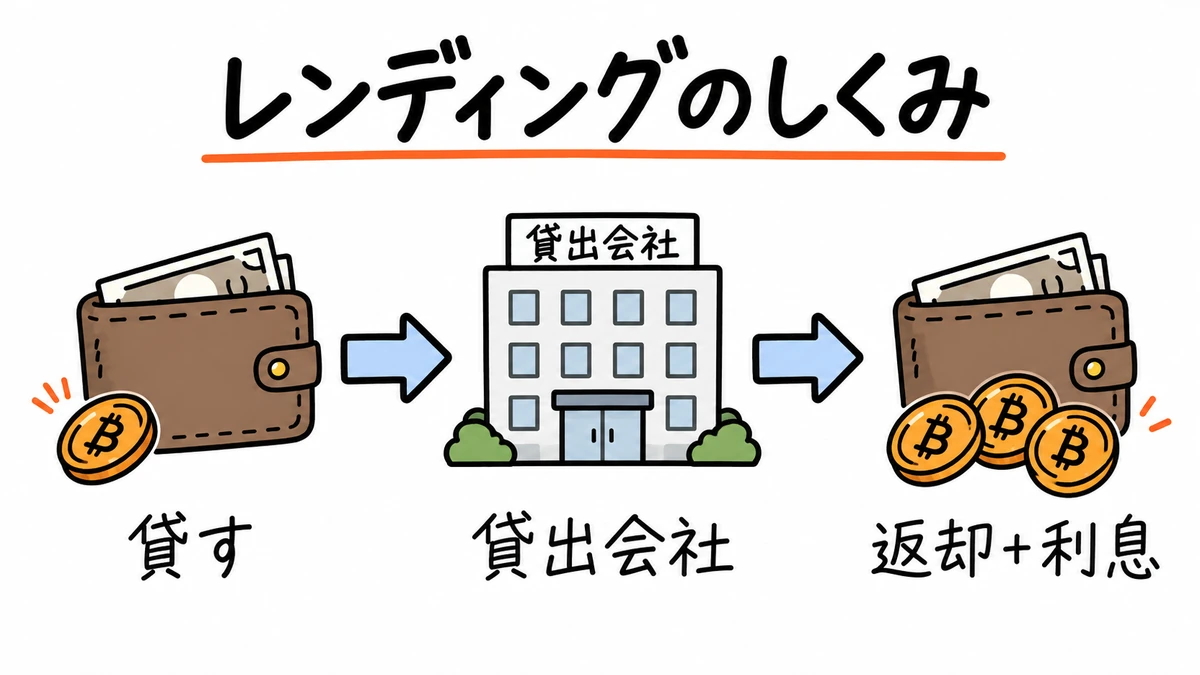
レンディングとは、持っている仮想通貨を事業者に貸し、対価として貸借料を受け取るしくみです。
貸借料は、わかりやすく「利息」と呼ばれることもあります。
たとえば、0.1 BTCを年率5%の単利で1年間貸せた場合、利息は0.005 BTCです。
0.1 BTC × 5% × 1年 = 0.005 BTC
※利率が1年間変わらず、貸出と返還が予定どおり行われた場合の、税金・手数料を差し引く前の例です。
ただ、仮想通貨の枚数が増えても、円で見た価値まで増えるとは限りません。
しかも、貸した相手が返せなくなれば、元本の全部または一部を失うこともあります。
取引所型と専業型の違い
貸す先は、大きく「取引所のサービス」と「レンディング専業のサービス」の2つです。
| 比較する点 | 取引所のレンディング | レンディング専業サービス |
|---|---|---|
| 始め方 | すでに口座と対象通貨があれば申し込みやすい | 別途登録し、外部へ仮想通貨を送ることが多い |
| 貸出条件 | 募集枠・承認待ち・満期がある商品が多い | 高めの料率、期間固定、返還申請自由など設計が様々 |
| 比較のポイント | 自分の通貨の募集、実際の利率、途中解約 | 運用先、会社の情報、返還条件、実績 |
| 共通するリスク | 貸出先の信用リスク、価格変動、返還の遅れ | 貸出先の信用リスク、価格変動、返還の遅れ |
「金融庁に登録された取引所だから、貸した分も守られる」と思いがちですが、ここは要注意。
取引用に預けている資産と、会社に貸した資産では扱いが別なんです。
たとえばCoincheckの貸暗号資産サービスは、貸し出した暗号資産が分別管理の対象にならず、同社の破綻時に返還されないリスクがあると説明しています。
契約上、誰に貸すのか、破綻した場合にどうなるのかまで確認しておきましょう。
仮想通貨レンディングの比較表
金利は各社が公表している年率で、手数料や税金を引く前の数字です。
単利の年率(APR)と、複利を織り込んだ年率(APY)は、そのまま同じ条件として比べられません。
「最大◯%」も、誰でも最初から付く数字ではないので注意です。
表は横にスクロールできます。
国内の専業サービス6社
| サービス | BTCの金利(年率) | 対象通貨 | 貸出期間・返還 | 比較するときの注意点 |
|---|---|---|---|---|
| Lendee | 3% → 10% 段階式・APR 10%は361日目〜 | BTC・ETH・XRP・USDT・USDC | ロックなし/返還は原則10営業日以内、延長条項あり | ぼくの国内おすすめ/初日から10%ではない/USDT・USDCは5%から最大12% |
| BitLending | 8% APY | BTC・ETH・XRP・SOL・USDT・USDC | 最初の30日間は返還申請不可/その後は即時返還・月末返還を選択 | ETH8%、XRP・SOL7%、USDT・USDC10%/国内の次点 |
| PBR LENDING | 10% レギュラー 12% プレミアム | BTC・ETH・XRP・ADA・USDT・USDC | レギュラー1か月/プレミアム1年のロック/出庫は約款上7営業日以内 | 6通貨で同じ料率/2025年の顧客情報流出も確認したい |
| SCL | 7〜12% スタンダード | BTC・ETH・ADA・TRX・XRP・USDT・USDC | 1・3・6・12か月/途中解約は原則不可 | 最大20%は大口・12か月のUSDT・USDC/BTCの20%ではない |
| らくらくちょコイン | 7% APY・2026年10月 | BTC・ETH・XRP・USDC | 最初の30日間は返還申請不可/その後は即時返還・月末返還を選択 | ETH8%、XRP7%、USDC10%/イオレとJ-CAMが共同運用 |
| HyperLending | 6.5〜10% 定期 4% → 10% フレキシブル・段階式 | 個人向けはBTC・ETH・XRP・HYPE | 定期90・180・365日/フレキシブルは通常、申請翌月の最終営業日までに返還 | フレキシブルのBTC10%は366日目以降/申請しても即日着金ではない |
※紹介特典や期間限定キャンペーンの上乗せは、通常料率に含めていません。
なお、Lendeeでは2026年11月1日までの口座開設で、開設から90日以内に始めた貸し出しの金利が年率+1%になる提携メディア限定のキャンペーン中です。
90日を過ぎても、その貸し出しを続けるあいだは+1%のままです。
公式サイトから直接申し込むと対象にならないので、条件はLendeeの記事のキャンペーン解説で確認してみてください(2026年10月9日時点)。
「即時返還」や「ロックなし」も、その日のうちに着金するという意味ではないんですよね。
通常時でも、BitLendingとらくらくちょコインは即時返還で申請の翌日から7営業日以内、月末返還で翌月1日から7営業日以内です。
即時返還を選ぶと、申請した月の貸借料は付きません。
Lendeeは原則10営業日以内の返還です。
返還が集中したときの延期条項もあるので、すぐ使うお金は入れないようにしましょう。
BitLendingとらくらくちょコインの特徴や始め方は、BitLendingの始め方ガイドとらくらくちょコインの解説記事で紹介しています。
PBR LENDINGを2年以上使ってわかったことは、PBR LENDINGの利用レビューにまとめています。
SCLの「最大20%」は、大口向けプランのUSDT・USDC(12か月固定)の数字です。
SCLの特徴や申し込みの流れはスマートクリプトレンディングの解説記事で紹介しています。
LendeeやHyperLendingの段階式は、貸している期間が長くなるほど利率が上がっていくしくみです。
たとえばLendeeでBTCを365日貸すと、平均の利率は約6.6%(公式の区間料率からの単利換算)。
「最大10%」がまるまる1年付くわけではないので注意です。
HyperLendingの特徴や始め方は、HyperLendingの利用レビューにまとめています。
国内取引所のサービス一覧
公式に確認できた国内取引所の10サービスです。
募集待ち・抽選・既存利用者限定もあるので、全部に今すぐ申し込めるわけではありません。
| 取引所・サービス | 公表金利(年率) | 対象・貸出期間 | 申し込み・途中解約の注意 |
|---|---|---|---|
| Coincheck | 最大 5% 口座内で確認 | BTC・ETH・XRPなど/期間を選んで申請し、会社が承認 | 承認待ちの間は利息なし/中途解約は原則不可 |
| GMOコイン・ベーシック | 0.05〜10% 通貨・募集で異なる BTCの例:1.3% | BTC・ETH・XRPなど/BTCの例は1か月 | 募集枠あり/中途解約時は利息なし+受取予定利息の10%の手数料 |
| bitbank | 0.1〜5% 税込・募集ごと | 募集対象の通貨/利息計算は募集翌月1日から1年、満期後5営業日以内に返還 | 原則中途解約不可/例外的に認められても元本の5%が手数料、利息なし |
| SBI VCトレード | 募集ごと 変動 | BTC・ETH・XRPなど/期間も募集ごと | 募集枠あり/貸出後の中途解約不可 |
| BITPOINT | 募集ごと 変動 | 対象通貨・期間は募集ごと | 新規口座受付は終了/既存利用者向け/中途解約は原則不可 |
| BitTrade | 募集ごと 変動 | 対象通貨・期間は募集ごと | 原則中途解約不可/キャンペーンの高利率を通常利率と混同しない |
| OKJ | 3.88〜9.88% FNCTの公表プラン | FNCTは30・60・90・180日 | 中途解約時は貸借料なし/対象通貨と募集状況を確認 |
| Binance Japan | 変動 銘柄・商品ごと | 「貸し暗号資産」の対象通貨・期間を確認 | 定期でも料率が日々変わる場合あり/早期償還時は報酬なし |
| CoinTrade | 0.1% ZPG 0.05% ZPGAG 1% ZPGPT | 金・銀・プラチナ連動の3通貨/月単位 | 自動更新/通常返還でも申請翌シーズン終了まで運用 |
| bitFlyer | 募集ごと 条件を確認 | BTC/貸出期間は募集条件を確認 | 抽選/利用者による中途解約不可 |
※GMOコインの10%やOKJの9.88%などは、一部の通貨・プランだけの数字です。
※OKJでは、2026年6月30日からFNCTの売買が一時停止中で、再開日は未定です(貸し出しは通常どおり)。
返還されたFNCTをOKJですぐ売れるとは限りません。OKJのお知らせ
BITPOINTは2026年12月末をめどにVCTRADEへ統合される予定です。
海外のおすすめはNEXO
海外なら、ぼくはNEXOをおすすめしています。
2018年からの運営実績があり、期間を固定するタイプと、引き出しやすいタイプを選べるからです。
ここでは利息を受け取る「Savings」で比べます。
| 商品 | BTCの公表上限年率 | 主な条件・注意点 |
|---|---|---|
| Flexible Savings | 最大 4.7% | ロックなし/利息を毎日受け取るタイプ |
| Fixed-term Savings | 最大 5.7% | 期間固定/利息は満期にまとめて受け取るタイプ |
地域・会員ランク・残高などで条件が変わるので、日本の利用者にこの上限が付くとは限りません。
利息が付くのは口座残高5,000米ドル相当以上からで、最高利率にはNEXOトークンの保有割合なども関係します。
条件を満たすために、無理に資金やNEXOトークンを増やさなくて大丈夫です。
本人確認後の画面で、自分に付く料率を確認しましょう。
NEXOは、2022年の相場混乱時も含めて、2018年の開始以来出金を制限していないと自社サイトで説明しています。
ただし、過去の運営実績は、これからも出金できる保証にはなりません。
海外の事業者なので、問い合わせの言語やトラブル時の手続きにも注意。
2023年には、米国での利息商品をめぐってSECや州当局と和解しています。
過去の利用体験はNEXOの始め方ガイドにまとめています(当時の画面・条件を含みます)。
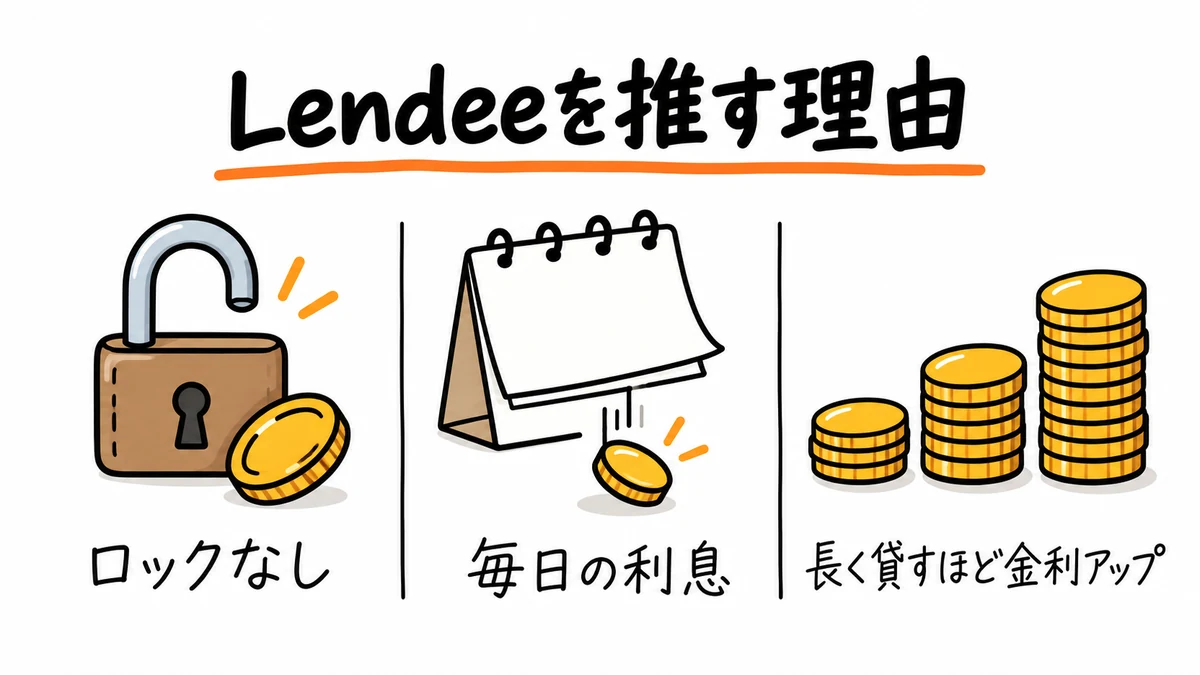
国内でLendeeを推す理由
国内でいまぼくが推しているのは、Lendee株式会社のLendee(レンディー)です。
2026年6月に正式スタートした新しいサービスで、ぼくも9月から0.2BTCを貸しています。
ロックなしで毎日利息が付く
Lendeeのいいところは、プランを選ばず、ロック期間なしで貸せるところ。
解約手数料もかからず、貸借料は毎日デポジット口座に入ります(返還時のネットワーク料は自己負担)。
BTCの年率は3%から始まり、長く貸すほど上がって、361日目からは10%になります。
ぼくはまだ貸し始めて1か月たっていないので年率3%の段階で、0.2BTCに毎日0.00001643BTCずつ付いています。
さらにいまなら、11月1日までの口座開設で、提携メディア限定の金利+1%。始めるなら、このタイミングがお得です。
キャンペーンの条件と申し込み方は、Lendeeの記事にまとめています。
新しい会社なので少額から
気をつけたいのは、サービスが始まってまだ数か月で、運用の実績が短いことです。
返還は原則10営業日以内ですが、規約には返還日を延ばせる条項もあります。元本保証もありません。
はじめて使うなら、いきなり大きな金額を入れず、少額で返還の流れまで試しておくと安心です。
登録から貸し出しまでの流れは、Lendeeの始め方で紹介しています。
国内の次点はBitLending
次点は、株式会社J-CAMのBitLendingです。
BTC・ETHは年率8%(APY)で、最初の30日を過ぎれば返還を申し込めます。
1年間動かせない商品と比べると、途中で見直しやすい設計です。
返還手数料は年4回まで無料で、運用レポートも会員向けに四半期ごとに出ています。
ただし規約には、返還申請が集中したときなどに返還日を延期できる条項があります。
登録から貸し出しまでの流れは、BitLendingの始め方ガイドで紹介しています。

共通するメリット・デメリット
| メリット | デメリット |
|---|---|
| 売買せずに利息を受け取れる 日々の取引作業が少ない 再貸出できれば複利を活用できる | 元本が返ってこない可能性 価格下落で円換算の損失 必要な日に引き出せない 利率変更・手数料・記録の手間 |
売買せずに枚数を増やせる
長く持つつもりの仮想通貨を貸して、利息を受け取れるのがレンディングのいいところ。
売買のタイミングを探したり、毎日取引したりしなくていいのはラクです。
受け取った利息を再び貸せるサービスなら、複利で枚数を増やすこともできます。
ただし、利息を受け取る通貨や再貸出の方法は、サービスごとに違います。
元本を失うリスクがある
一番大きいのは、貸した会社が返せなくなるリスクです。
原因は会社の倒産だけでなく、運用の失敗、運用先の破綻、資金の不正利用、ハッキングなど様々です。
銀行預金のように、預金保険で守られるわけでもありません。
保管技術や認証がしっかりしていても、運用損失や資金不足までなくなるわけではないんですよね。
利息以上に価格が下がる
年率10%で枚数が増えても、仮想通貨の価格が半分になれば、円換算では大きなマイナスになります。
たとえば100万円分の仮想通貨が1年で10%増えても、価格が半分になるとこうなります。
100万円 × 1.1 × 0.5 = 55万円
※同じ通貨で利息を受け取り、税金・手数料を含めない単純な例です。
USDTやUSDCなどのステーブルコインも、円で見た価値は為替によって変わります。
米ドルとの連動が崩れるリスクや、発行体のリスクもあります。
必要な日に引き出せない
期間固定の商品は、原則として満期まで動かせません。
返還をいつでも申請できる商品でも、手続きや送金に日数がかかります。
しかも、出金が集中すると、いつもの日数で返ってこないこともあります。
「来月の家賃に使うまで貸しておこう」は、やめておきましょう。
利率変更と記録の手間もある
いまの年率が、将来も続くとは限りません。
キャンペーンの終了、運用環境、規制の変更などで、料率や対象通貨が変わる可能性があります。
少額だと、送金・返還にかかる手数料が利息を上回ることもあります。
利息を受け取った履歴や数量、円換算の記録も保存しておきましょう。
税金は売買の分とあわせて整理するので、迷ったら税理士さんに相談するのが安心です。
破綻・ハッキング・出金停止の歴史
レンディングのリスクは、机上の話ではありません。
過去には大きな会社でも、出金が止まり、破産手続きに進んだ事例があります。
| 時期 | 事業者・サービス | 起きたこと | 比較に生かしたい教訓 |
|---|---|---|---|
| 2021年12月 | BadgerDAO(DeFi) | ハッキングによる資産流出 | 会社だけでなく、利用する外部システムにもリスクがある |
| 2022年7月 | Voyager Digital(ブローカー・利回りサービス) | 7月1日に出金停止、7月5日に米連邦破産法11条の適用を申請 | 高い利回りや知名度は返還の保証にならない |
| 2022年7月 | Celsius(貸借サービス) | 6月12日に出金停止、7月13日に同法の適用を申請 | 出金可能な商品でも、経営悪化時には止まる可能性がある |
| 2022年11月 | FTX(取引所) | 11月11日に同法の適用を申請 | 大手取引所の破綻は取引先にも波及しうる |
| 2022年11月 | BlockFi(貸借サービス) | 11月に出金停止、11月28日に同法の適用を申請 | 貸出先・取引先への依存も確認したい |
| 2023年1月 | Genesis(貸借事業) | 2022年11月に出金停止、2023年1月19日に同法の適用を申請 | 1社の問題が提携サービスの利用者にも及びうる |
| 2025年9月 | PBR LENDING | 顧客情報の不正持ち出しを公表 | 暗号資産の保全に加え、個人情報の管理も比較する |
| 2026年8〜9月 | IZAKA-YA | 8月下旬に出金できないという利用者の声が相次ぐ/9月1日に金融庁が運営会社へ無登録営業の警告 | 出金状況と当局の発表を確認し、法的破綻とは区別する |
※米連邦破産法11条は、事業再建などのための破産手続きです。
上の表は当時の出来事を示しており、現在の返還状況や全額損失を意味するものではありません。
BadgerDAOは、会社に直接貸すタイプとは異なるDeFi(ブロックチェーン上の金融サービス)の事例です。
運用先の技術的な事故にも目を向けたい、という例として挙げています。
大手でも返還が止まった
2022年から2023年にかけて、Celsius、BlockFi、Genesisなどが相次いで破産手続きに入りました。
FTXは取引所ですが、その破綻は取引先にも影響を及ぼしました。
この歴史からわかるのは、貸出先の会社だけでなく、その先の取引先が倒れても影響を受けるということです。
返還が進んだ事例でも、元の通貨・数量のまま、すぐ全額を使える状態に戻るとは限りません。
IZAKA-YAで出金できない声
2026年8月下旬、IZAKA-YAの利用者から「出金できない」という声がX上で相次いだと報じられました。
CoinPostによると、運営会社は8月24日、一部アカウントの送金・出金を一時停止し、全利用者に本人確認を求めると発表しています。
その後、金融庁は9月1日、IZAKA-YAの運営会社Izakaya Limitedに対し、日本居住者を相手に無登録で暗号資産交換業を行っていたとして警告しました。
出金トラブルや当局の警告は、法的な破綻や利用者全員の全額損失が確定したこととは異なります。
「利息が付くこと」と「手元へ戻せること」は別です。
利率の高さより先に、返ってこなくても生活に困らない金額に抑えましょう。
情報漏えいと資産流出は別
PBR LENDINGでは、2025年9月に顧客情報が不正に持ち出される事故が公表されました。
これは、貸し出した暗号資産が盗まれたと発表された事件とは異なります。
同社は、その後、対象者への補償と再発防止策を公表しています。
会社を比較するときは、「事故があったか」だけでなく、何が流出したのか、顧客資産への影響、説明と再発防止策を分けて読みたいところです。
事故の経緯と運営会社の対応は、PBR LENDINGの記事でも紹介しています。
分散は会社名の数だけで考えない
レンディングでは、1社への集中を避けることが大切です。
でも、口座を増やせばそれだけで十分、というわけではありません。
運用先の重なりにも注意
たとえば、らくらくちょコインは、BitLendingを運営するJ-CAMと共同で暗号資産を運用すると公表しています。
2つのサービスに分けても、運用面で共通するリスクが残る可能性があります。
これは「両社の資産が全て同じ運用先にある」という意味ではありません。
サービス名だけでなく、運営会社・提携先・運用先まで確認するようにしましょう。
運営体制や使い方は、らくらくちょコインの解説記事でも紹介しています。
また、BITPOINTとSBI VCトレードは、サービス名が違っても現在の運営会社は同じSBI VCトレード株式会社です。
両方へ分けて貸しても、運営会社を分散したことにはなりません。
貸さない資産も残しておく
レンディング先を3社に分けても、仮想通貨を全て貸していれば、レンディング全体への集中は残ります。
生活防衛資金、近く使うお金、納税資金は、別に確保しておきましょう。
長く持つ仮想通貨も、全部は貸さずに保管しておく分を残しておくと安心です。
自分のウォレットで管理する場合にも、秘密鍵の紛失や誤送金といった別のリスクがあります。
「全てを貸す」「全てを1か所に置く」と決めつけず、管理できる範囲で分けたいですね。
利息だけでなく着金を確認
画面で利息が増えていても、それだけで「ちゃんと返ってくる」証明にはなりません。
初めての会社では、少額で貸して着金するまで一度試しておくと、手順と日数がわかります。
ただし、一度出金できたことが、次も出金できる保証になるわけではありません。
「金利が上がるから」「特典が付くから」と、許容できる金額を超えて追加しないようにしましょう。
始めたあとも動向をチェックする
レンディングは売買の手間が少ないぶん、貸しっぱなしになりがち。でも、会社の動きはときどきチェックしておきたいところです。
- 出金・返還の遅れや停止の告知がないか
- 利率、ロック期間、返還条件が変わっていないか
- 運用レポートや決算の公開が続いているか
- 運用先・提携先で大きな損失や破綻が起きていないか
- 金融当局の警告、登録状況、利用できる国の条件に変化がないか
- 問い合わせへの回答や、トラブルの説明が続いているか
公式のお知らせやメールを確認し、気になる情報は、報道や金融当局の公表資料とも照らし合わせましょう。
SNSのうわさだけで決めつけず、出金の遅れなど具体的な事実を確かめましょう。
不安なときは、追加で貸すのをいったん止めて、契約で決まっている返還の方法を確認しておきます。
「毎日見ていれば損を防げる」わけでもないので、最初から失って困る金額を入れないことが前提です。
法改正で高金利は変わる可能性も
日本では、暗号資産の借入れ業務を規制対象に加える改正法が、2026年7月15日に成立しています。
金融庁の説明資料では、「利用者から暗号資産の借入れを行う業務」を暗号資産取引業の対象に追加するとされています。
ただ、法律の成立と、新しいルールが始まる日は同じとは限りません。
本体の施行時期は、原則として公布から1年以内の政令で定める日とされています。
レンディングを対象に加える部分がいつから始まるかは、公式資料ではまだ確認できていません。
なお、2026年8月12日に施行された無登録業の罰則強化などの部分と、混同しないようにしましょう。
各社がどう対応するのか、サービスや条件がどう変わるのかは、引き続き見ていく必要があります。
今はチャンスタイムかも
ぼくは、いまの高い利率で運用できる時期は、ある意味「チャンスタイム」かもと思っています。
制度が変わって運営コストや運用の方法が変われば、いまの利率を続けられなくなるかもしれないからです。
ただし、これは将来についてのぼくの見方です。
法律が変われば必ず金利が下がる、と決まっているわけではありません。
高い利率には、それに見合うリスクがあります。
「今しかない」と焦って、生活費を入れたり、1社にまとめて預けたりするのはやめておきましょう。
よくある質問
まとめ|生活費を守り、貸出先を分けよう
国内ならLendee、海外ならNEXOが、ぼくのおすすめです。国内の次点はBitLending。
ただし、おすすめの会社でも、貸した仮想通貨が必ず返ってくる保証はありません。
生活費には手をつけず、失っても生活に困らない金額だけを貸すこと。
1社に全額を預けず、貸出先を分けて、貸さずに持っておく分も残しておきましょう。
始めたあとも、出金の状況や運営会社のお知らせをときどきチェックしてみてください。
全17サービスの比較早見表
最後に、この記事で比較した17サービスの金利と条件をまとめます。
専業サービスとNEXOはBTC、取引所は公表されている対象通貨の年率です。
通貨・期間・APRとAPYの違いがあるので、数字の大小だけで比べないのがコツです。
| サービス | 金利の目安(年率) | 対象・適用条件 |
|---|---|---|
| Lendee 国内・専業 | 3% → 10% BTC・APR | 国内のおすすめ/段階式/10%は361日目以降/ロックなし/11/1までの口座開設で+1%のキャンペーンあり |
| BitLending 国内・専業 | 8% BTC・APY | 国内の次点/最初の30日間は返還申請不可 |
| PBR LENDING 国内・専業 | 10% / 12% BTC | レギュラー10%/1年ロックのプレミアム12% |
| SCL 国内・専業 | 7〜12% BTC・通常プラン | 1・3・6・12か月/大口向けは条件が異なる |
| らくらくちょコイン 国内・専業 | 7% BTC・APY | 2026年10月の料率/最初の30日間は返還申請不可 |
| HyperLending 国内・専業 | 6.5〜10% 定期・BTC 4% → 10% フレキシブル・BTC | 定期は90・180・365日/フレキシブル10%は366日目以降 |
| NEXO 海外 | 最大 4.7% Flexible・BTC 最大 5.7% Fixed-term・BTC | 海外のおすすめ/地域・ランクなどの条件あり/日本の利用者への適用は要確認 |
| Coincheck 国内取引所 | 最大 5% | BTC・ETH・XRPなど/期間を選んで申請、承認制 |
| GMOコイン 国内取引所 | 0.05〜10% | ベーシック/通貨・募集で異なる/BTCの公表例は1.3% |
| bitbank 国内取引所 | 0.1〜5% 税込 | 募集対象通貨/原則1年間/中途解約は原則不可 |
| SBI VCトレード 国内取引所 | 募集ごと 変動 | BTC・ETH・XRPなど/期間も募集ごと |
| BITPOINT 国内取引所 | 募集ごと 変動 | 既存利用者向け/新規口座受付は終了 |
| BitTrade 国内取引所 | 募集ごと 変動 | 対象通貨・期間は募集ごと/特典の上乗せに注意 |
| OKJ 国内取引所 | 3.88〜9.88% FNCT | FNCTの公表プラン/30・60・90・180日 |
| Binance Japan 国内取引所 | 変動 銘柄・商品ごと | 「貸し暗号資産」の対象通貨・期間を確認 |
| CoinTrade 国内取引所 | 0.1% ZPG 0.05% ZPGAG 1% ZPGPT | 金・銀・プラチナ連動の3通貨/月単位・自動更新 |
| bitFlyer 国内取引所 | 募集ごと | BTC/抽選/貸出期間は募集条件を確認 |
※2026年10月9〜12日確認、税金・手数料を引く前の年率です。
段階式の最終利率は、貸し始めた日から全期間に適用されるものではありません。
「最大」は条件を満たした場合の上限であり、全員に適用される金利ではありません。
Lendee・NEXOの始め方
まずは、気になるサービスの特徴と登録手順をチェックしてみてください。
国内で始めるなら、Lendee。
ロックなしで毎日利息が付き、いまなら11月1日までの口座開設で金利+1%(提携メディア限定)です。
海外のサービスも比べるなら、NEXO。
期間固定と引き出しやすいタイプを比べて、自分が使える条件を確認してみましょう。
国内の次点のBitLendingは、BitLendingの始め方ガイドからどうぞ。
個別記事には当時の画面や条件も載っているので、申し込むときは各社の最新の案内も見てみてください。
必要な最低利用額が自分の許容額を超える場合は、無理に始めなくても大丈夫です。
\ Kindle本のご案内 /
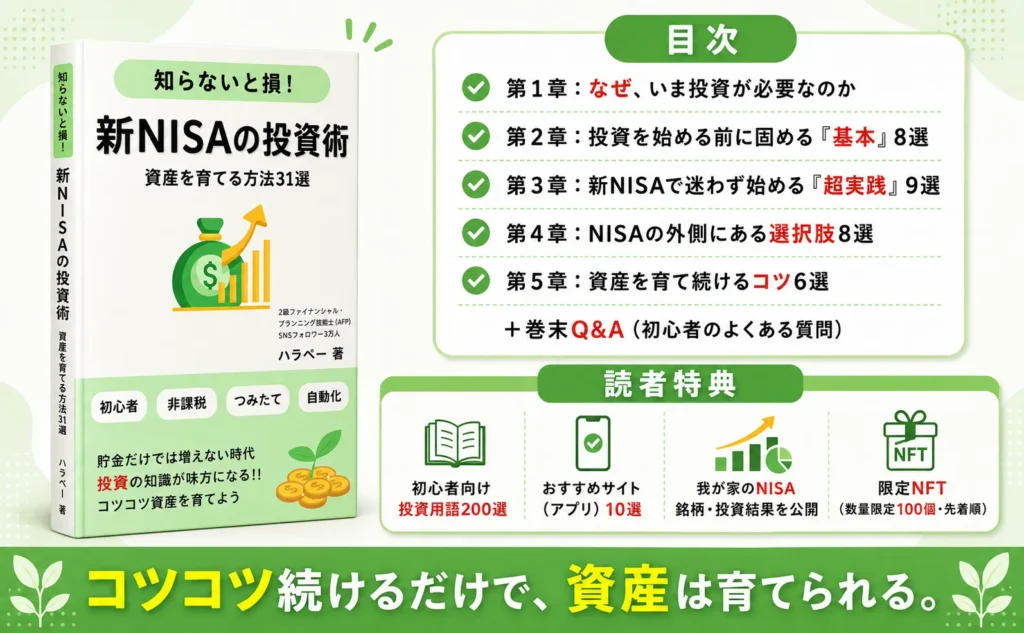
暗号資産と並行してぼくが投資を続けている新NISAについて、Kindle本『新NISAの投資術』にまとめました。