 豚男
HyperLending(ハイパーレンディング)って最近よく見るけど、実際どうなの?
 ハラペー
登録から貸出の申し込みまで、画面つきで紹介するね!
ビットコインを長く持つつもりなら、ただ置いておくのはもったいないですよね。
HyperLendingは、預けた暗号資産を運営会社が自社で運用して、その収益の一部を毎月もらえるレンディングサービスです。
ビットコインなら基本料率で最大年率10%。
しかも運営会社の調べでは、日本で初めてHYPE(ハイパーリキッド)も貸し出せるサービスです。
ぼくも2026年9月に口座を作り、BTCを貸し出しました。
登録から本人確認の完了まで、20分かかりませんでした。
この記事では、実際の画面を使いながら、特徴と注意点を正直にまとめます。
–この記事を書いている人–
- 株式投資歴18年
- 仮想通貨投資歴9年目
- FP2級・日商簿記2級・宅建保有
- 音声配信Voicyパーソナリティ
- Xフォロワー2.8万人
- インスタフォロワー4,000人超え
- NFT「Cute Pigs」を運営
- Kindleで資産形成本3冊出版
- 詳しいプロフィールはこちら
HyperLending(ハイパーレンディング)とは?
| サービス名 | HyperLending(ハイパーレンディング) |
| 運営会社 | 株式会社ICHIZEN HOLDINGS |
| 所在地 | 東京都渋谷区代々木3-1-11 パシフィックスクエア代々木4階(本店) |
| 設立 | 2022年5月13日 |
| 代表者 | 共同代表 木田 陽介・水野 倫太郎 |
| 取扱銘柄 | BTC・ETH・XRP・HYPE の4種類 |
| 年率 | BTC・ETH・XRP:最大10%/HYPE:最大4% |
HyperLendingは、株式会社ICHIZEN HOLDINGSが運営する暗号資産のレンディングサービスです。
レンディングとは、自分の暗号資産を会社に貸して、その利用料(貸借料)を受け取るしくみのこと。
銀行にお金を預けて利息をもらうのと似ていますね。
HyperLendingの場合、預かった暗号資産を外部に任せず、自社の運用チームが直接運用しています。
あいだに別の業者が入らないぶん、その手数料を料率に回せる、というのが公式の説明です。
貸借料は預けた通貨のまま増えていきます。
ビットコインを預ければ、ビットコインの枚数が増えるイメージです。
HyperLendingの特徴・メリット
❶BTC・ETH・XRPは最大年率10%
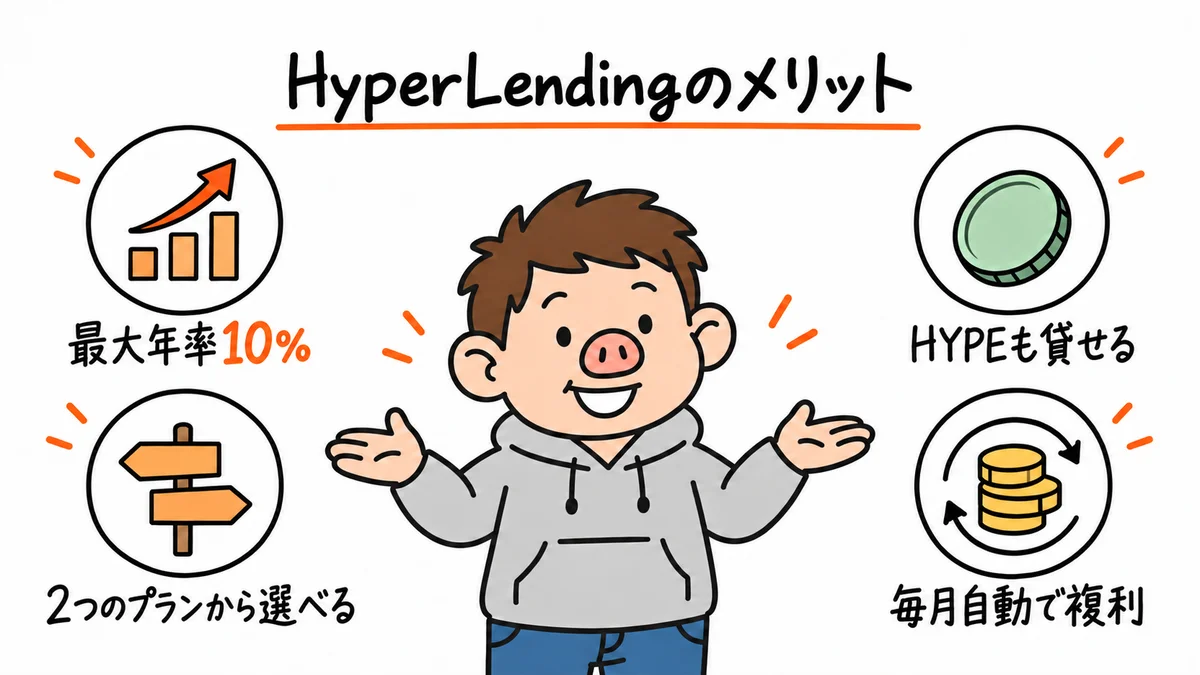
HyperLendingの基本料率は、BTC・ETH・XRPで最大年率10%です。
ここに後で紹介するVIPボーナスや紹介特典が掛け合わさり、上限は年率12%です。
預け方は「定期型」と「フレキシブル型」の2種類から選べます(くわしくは次の❷で)。
❷「定期型」と「フレキシブル型」を選べる
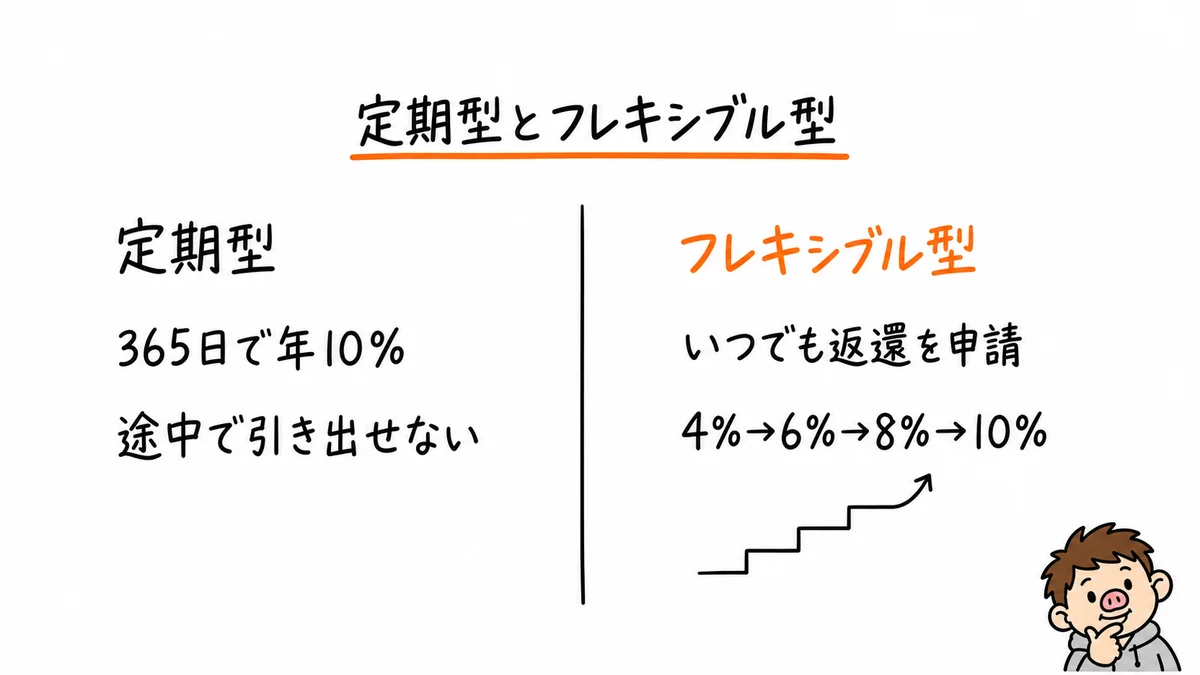
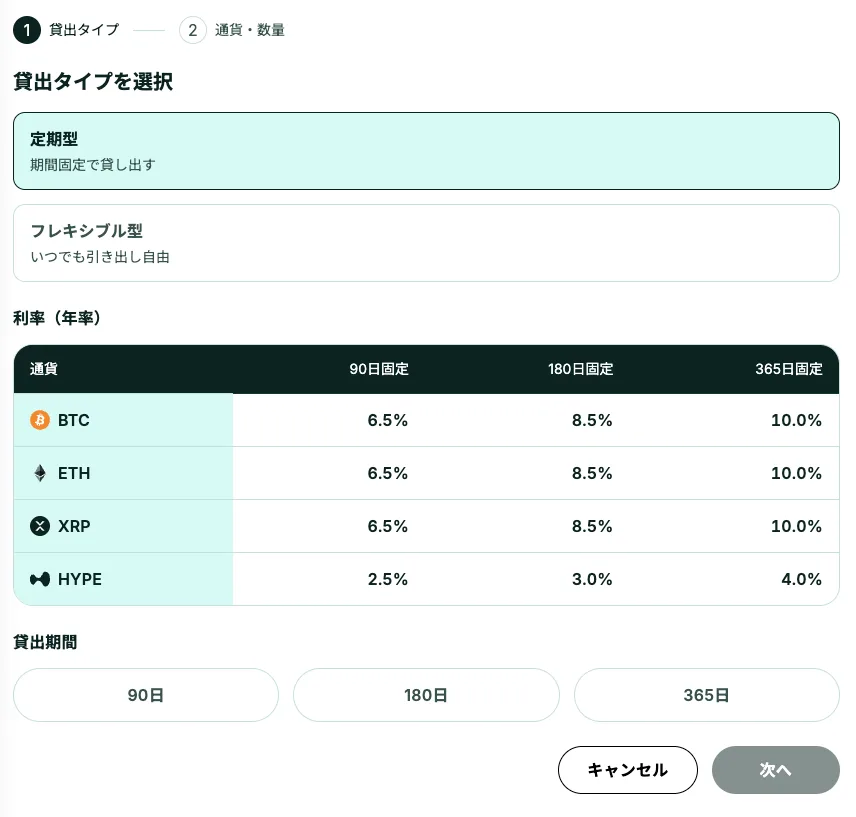
定期型は、預ける期間を先に決めるプランです。
1日目から満了まで、ずっと同じ高い料率が付きます。
そのかわり、期間の途中では引き出せません。
| 通貨 | 90日固定 | 180日固定 | 365日固定 |
|---|---|---|---|
| BTC | 6.5% | 8.5% | 10.0% |
| ETH | 6.5% | 8.5% | 10.0% |
| XRP | 6.5% | 8.5% | 10.0% |
| HYPE | 2.5% | 3.0% | 4.0% |
フレキシブル型は、いつでも返還を申請できるプランです。
預ける期間が長くなるほど、料率が段階的に上がっていきます。
| 通貨 | 〜90日 | 91〜180日 | 181〜365日 | 366日〜 |
|---|---|---|---|---|
| BTC | 4.0% | 6.0% | 8.0% | 10.0% |
| ETH | 4.0% | 6.0% | 8.0% | 10.0% |
| XRP | 2.0% | 3.0% | 3.5% | 4.0% |
| HYPE | 2.0% | 3.0% | 3.5% | 4.0% |
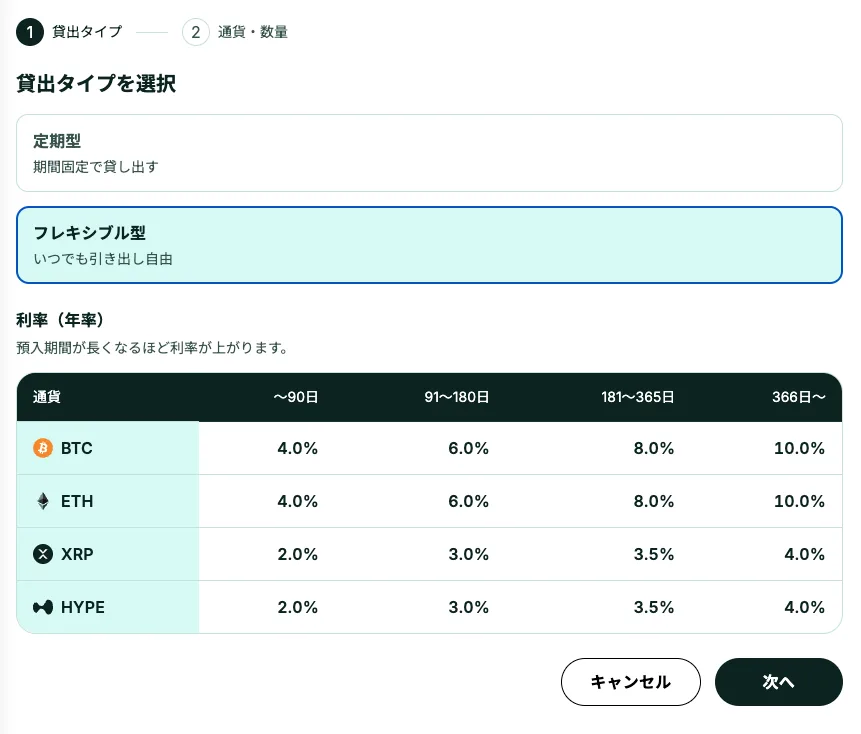
ここで1つ注意があります。
フレキシブル型の料率は、その区間にだけ付きます。
1年預けても、1年分がまとめて10%になるわけではありません。
たとえば、100万円分のBTCをフレキシブル型で1年預けた場合をざっくり計算してみます。
- 〜90日:100万円 × 4% × 90/365 = 約9,900円
- 91〜180日:100万円 × 6% × 90/365 = 約14,800円
- 181〜365日:100万円 × 8% × 185/365 = 約40,500円
- 合計:約6.5万円(1年目の実質は年6.5%ほど)
同じ100万円分を定期365日にすると、10%で約10万円。
「1年は使わない」と決められるお金なら定期型、いつでも動かせる安心を取るならフレキシブル型、という選び方になります。
ぼくはまず様子見で、フレキシブル型にしました。
❸日本初!HYPE(ハイパーリキッド)を貸し出せる
HyperLendingは、日本で初めてHYPEの貸し出しに対応したとしています。
(2026年6月時点の運営会社の調べ。今後ほかの会社が始める可能性もあります)
HYPEは、Hyperliquid(ハイパーリキッド)という分散型取引所(DEX:会社を挟まずブロックチェーン上で売買する取引所)のコインです。
公式FAQによると、HYPEは日本国内の取引所ではまだ取り扱いがありません。
海外の取引所などでHYPEを持っている人には、貴重な置き場所になりそうです。
HYPEの料率は、定期365日で年4%です。
❹貸借料は毎月、元本に自動で組み入れ(複利)
貸借料は毎月末に元本へ自動で組み入れられます。
組み入れられた分にも翌月から貸借料が付くので、放っておくだけで複利になります。
受け取りの手続きは要りません。
❺月次レポートと相場分析が読める
「預けたあと、中で何をしているのか分からない」という不安に対して、HyperLendingは情報を出しています。
- 月次運用レポート:本人確認が済んだ人は全員読める
- 平日毎日の相場分析:VIPランク2以上(貸出残高500万円以上)で読める
マイページのメニューにも「月次レポート」「VIP専用レポート」が並んでいます。
ただし、個別の取引内容(ポジションやタイミング)までは、すべては開示しないと公式FAQに書かれています。
❻残高が多いほど料率が上がる「VIPプログラム」
貸出残高(円換算)が大きいほど、料率にボーナスが付きます。
| ランク | 貸出残高 | ボーナス |
|---|---|---|
| VIP0 | 〜300万円 | ×0% |
| VIP1 | 300万〜500万円 | ×1% |
| VIP2 | 500万〜1,000万円 | ×2% |
| VIP3 | 1,000万〜3,000万円 | ×3% |
| VIP4 | 3,000万〜5,000万円 | ×4% |
| VIP5 | 5,000万〜1億円 | ×5% |
| VIP6 | 1億円〜 | ×6% |
ランクは2か月前の月末の貸出残高で決まり、毎月1日に自動で適用されます。
残高を増やしても、上のランクになるのは翌々月からです。
計算は「基本料率 ×(1+ボーナス率)」です。
定期365日の10%なら、VIP6で 10% × 1.06 = 10.6%。
「10%+6%=16%」ではないので気をつけてくださいね。
また、VIPボーナスとキャンペーンを重ねても、年率は最大12%が上限です。
HyperLendingのデメリット・注意点
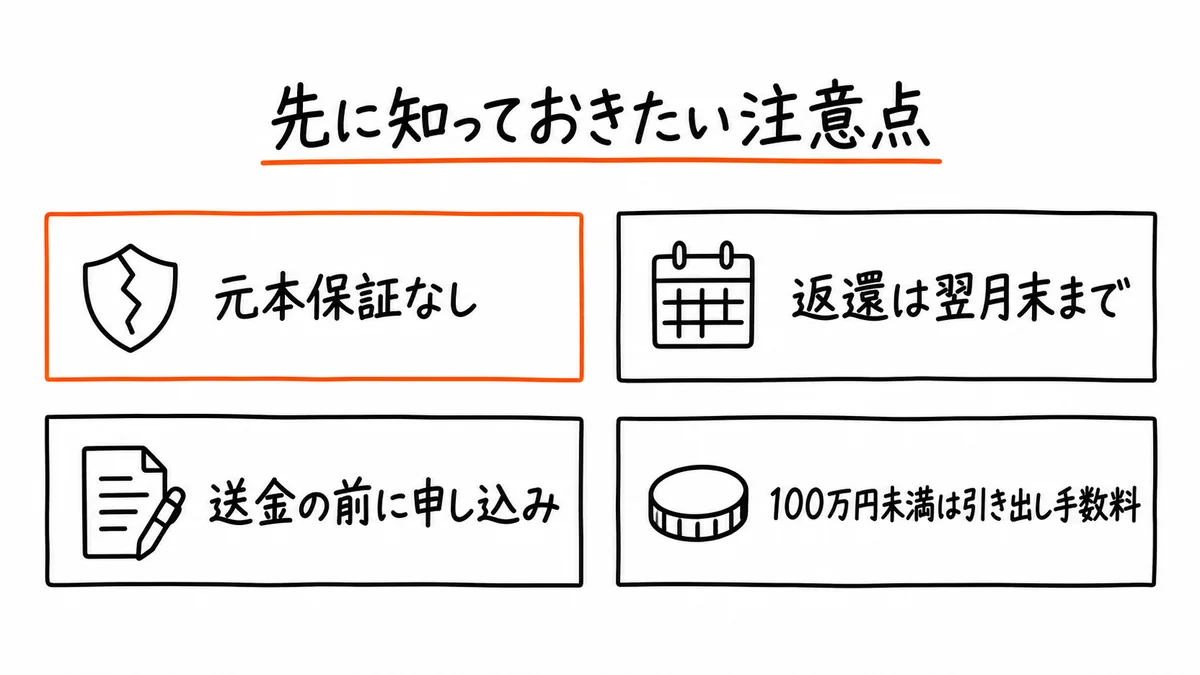
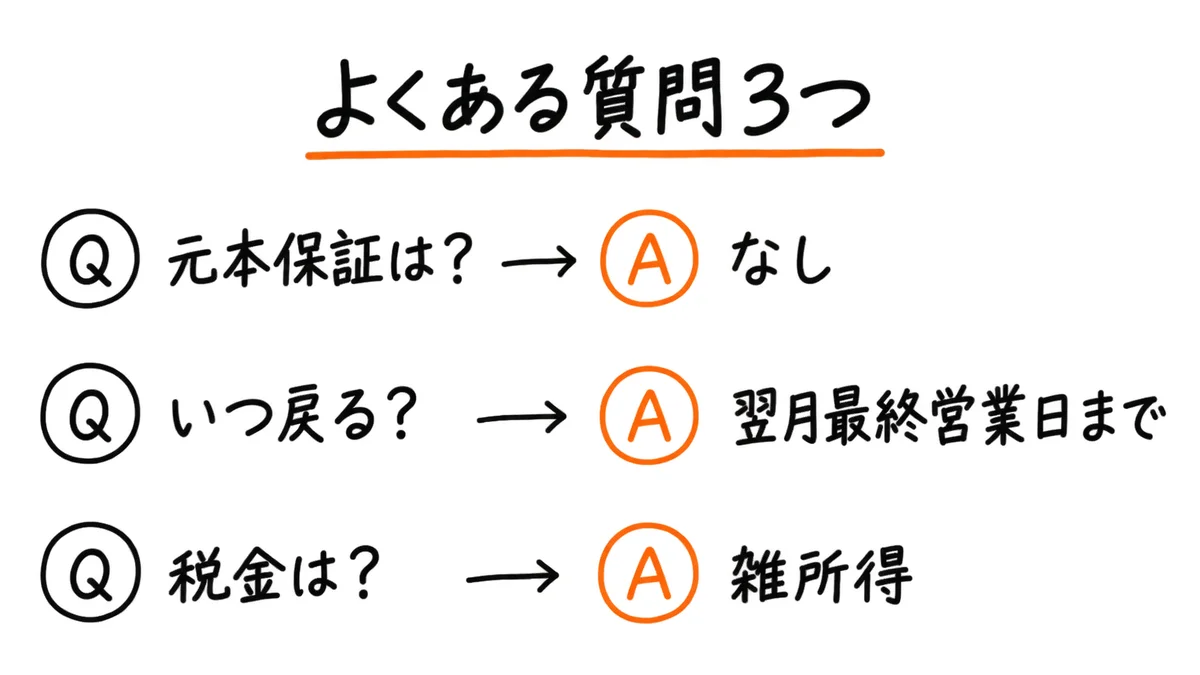
❶破綻リスクがある(元本保証なし)
これが一番大きな注意点です。
HyperLendingは「消費貸借契約」のサービスです。
貸している間、暗号資産の所有権はHyperLending(ICHIZEN HOLDINGS)に移ります。
公式の「セキュリティとリスク」ページにも、次の点がはっきり書かれています。
- 暗号資産交換業・貸金業の登録は受けていない(消費貸借契約なので対象外と解している)
- 預金保険(ペイオフ)の対象外
- 暗号資産交換業者のような、法律で決まった分別管理の義務はない
- 会社が破綻した場合、暗号資産が全部または一部返ってこない可能性がある
これはHyperLendingに限らず、BitLendingなど国内のレンディング専業サービスに共通する話です。
2026年8月26日には、一部のレンディングサービスで出金停止の情報が広がったことを受けて、HyperLendingが「返還は通常どおり」というお知らせを出しています。
とはいえ、余剰資金で、複数のサービスに分けて預けるのが基本です。
❷返還までに時間がかかる
フレキシブル型は、いつでも返還を申請できます。
ただし、戻ってくるのは申し込んだ月の翌月最終営業日までです。
この場合、申し込んだ月の貸借料は元本に組み入れられてから返ってきます。
急ぐときは、月末の最終営業日の5営業日前までに申し込めば、その月の最終営業日までに返ってきます。
ただし、この早い返還だと、申し込んだ月の貸借料は付きません。
「明日すぐ売りたい」という使い方には向きません。
❸100万円未満の引き出しは手数料がかかる
引き出し手数料は、100万円以上なら無料です。
100万円未満だと、次の手数料がかかります。
| 通貨 | 引き出し手数料(100万円未満) |
|---|---|
| BTC | 0.00015 BTC |
| ETH | 0.0015 ETH |
| XRP | 5 XRP |
| HYPE | 0.075 HYPE |
さらに、入金するときのネットワーク手数料(ガス代)は自分持ちです。
送金手数料が無料の取引所から送ると、少しでも節約できます。
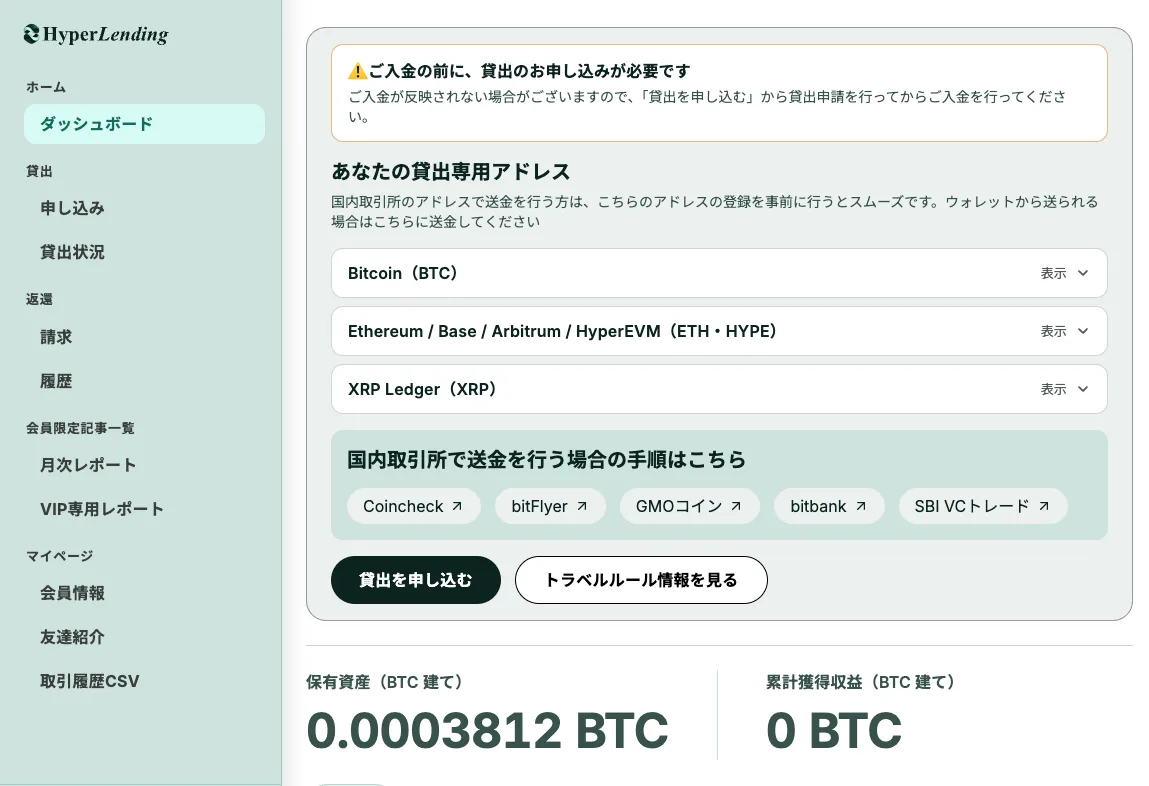
❹入金の前に「貸出の申し込み」が必要
ここは実際にやってみて、いちばん気をつけたいと感じたポイントです。
HyperLendingは、先に貸出を申し込んでから送金する順番です。
申し込みのない入金は預かれない、と公式に書かれています。
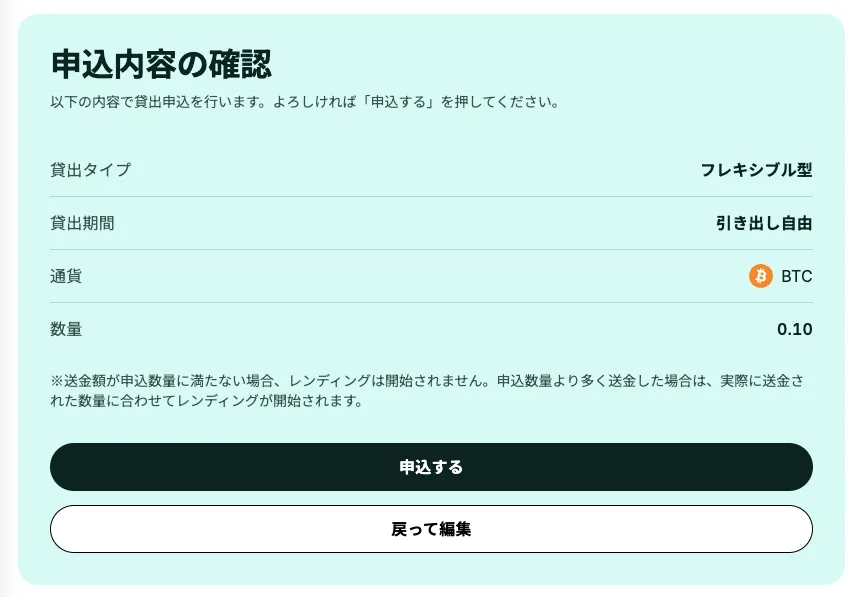
また、申し込んだ数量より少なく送ると、レンディングが始まりません。
多く送った場合は、実際に届いた数量で始まります。
❺暗号資産そのものの値下がりリスク
HyperLendingは、同じ通貨の枚数で返す設計です。
ビットコインの枚数が増えても、ビットコインの価格が下がれば、円で見た資産は減ります。
これはレンディング全般に言えることですね。
HyperLendingの始め方
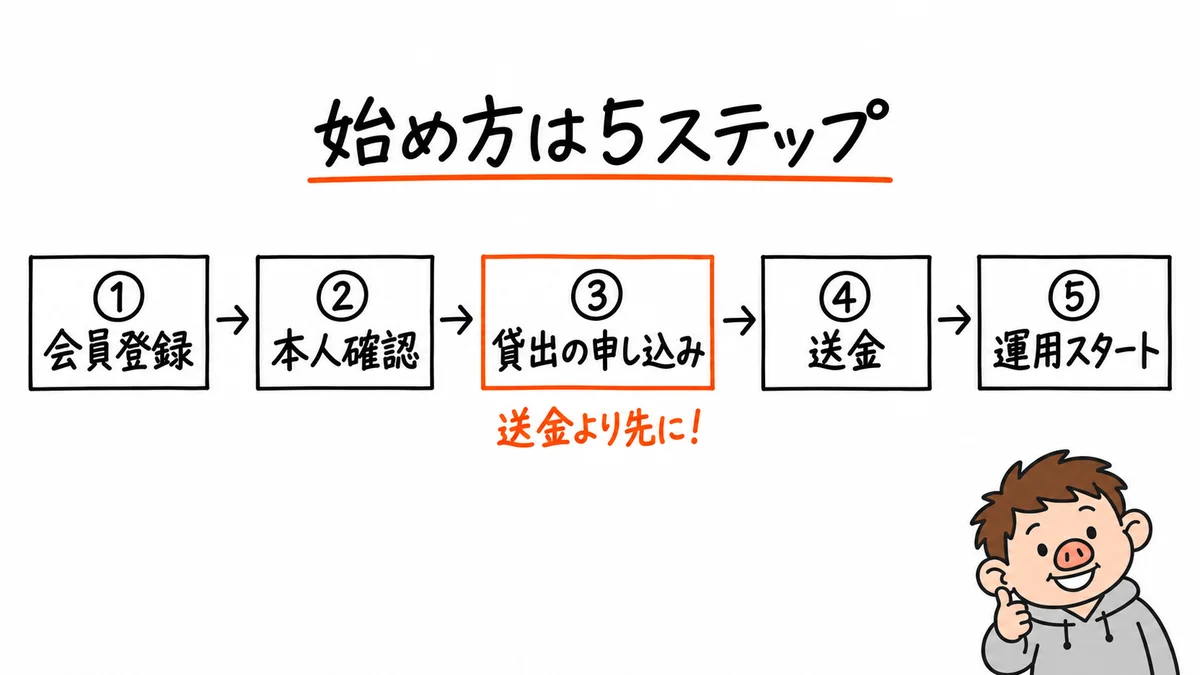
ここからは、ぼくが実際に登録したときの画面で手順を紹介します。
スマホでもパソコンでも進められます。
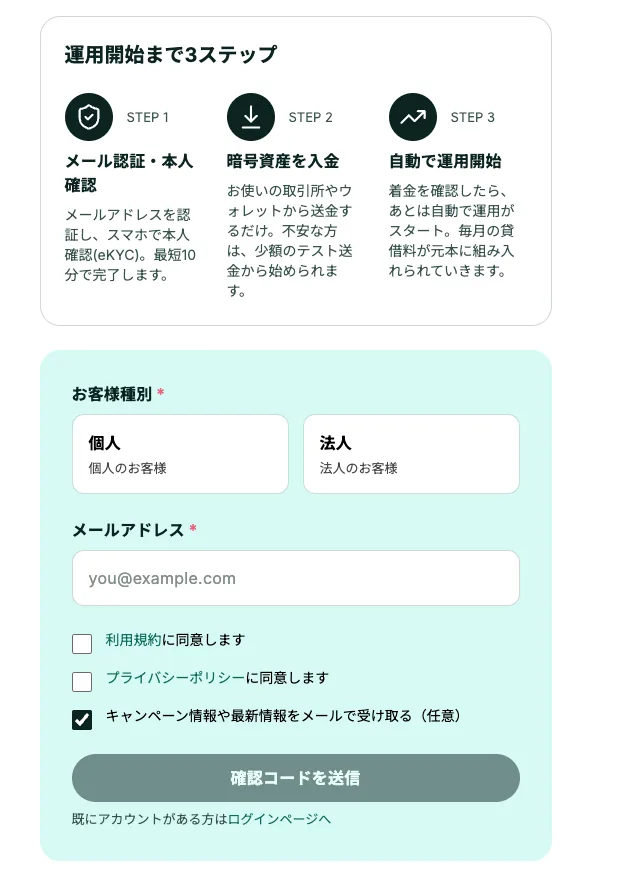
STEP① メールアドレスで会員登録
公式サイト:HyperLending(ハイパーレンディング)
公式サイトの「登録はこちら(無料)」から進みます。
「個人」を選んで、メールアドレスを入力。
利用規約とプライバシーポリシーにチェックを入れて、「確認コードを送信」を押します。
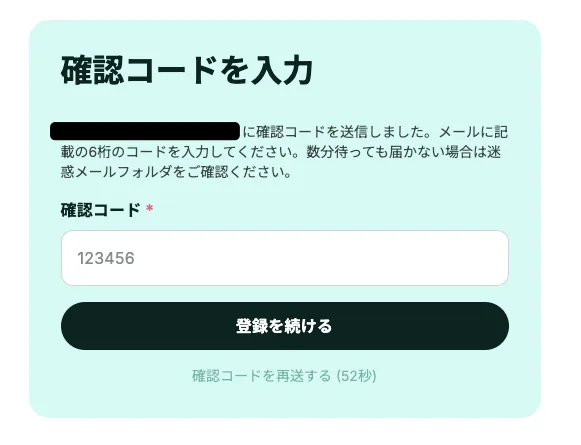
メールに届いた6桁のコードを入力して、「登録を続ける」を押します。
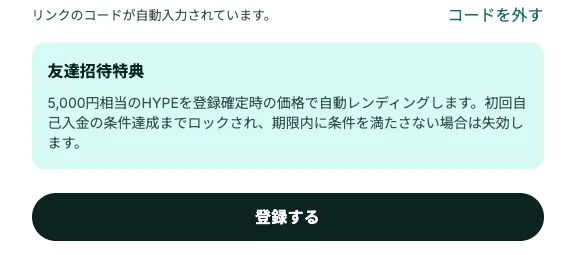
紹介リンクから来た場合は、紹介コードが自動で入っています。
「友達招待特典」の案内が出ていればOKです。
手入力する場合の紹介コード:6J22DK
STEP② 本人確認(eKYC)
本人確認は、ProTech(プロテック)という外部の本人確認サービスの画面で行います。
方法は2つです。
- 撮影認証:顔写真付きの身分証明書と、自分の顔を撮影する
- IC認証:身分証明書のICチップをスマホで読み取る
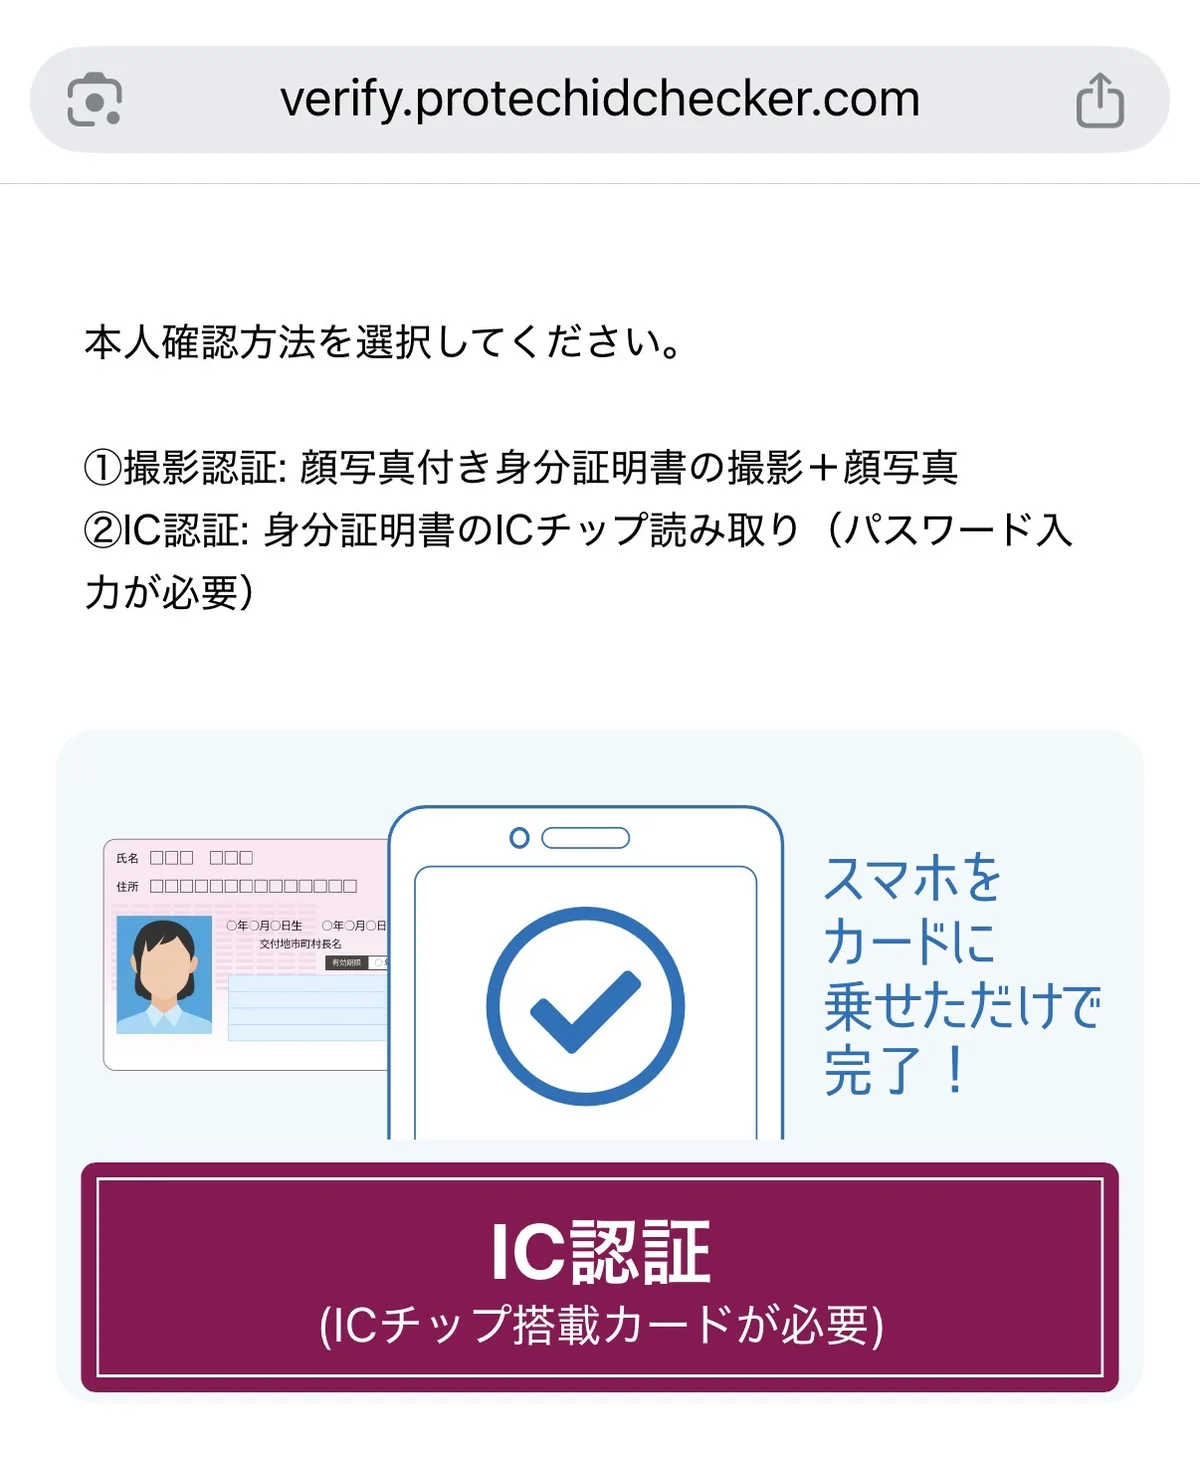
ぼくはマイナンバーカードのIC認証を選びました。
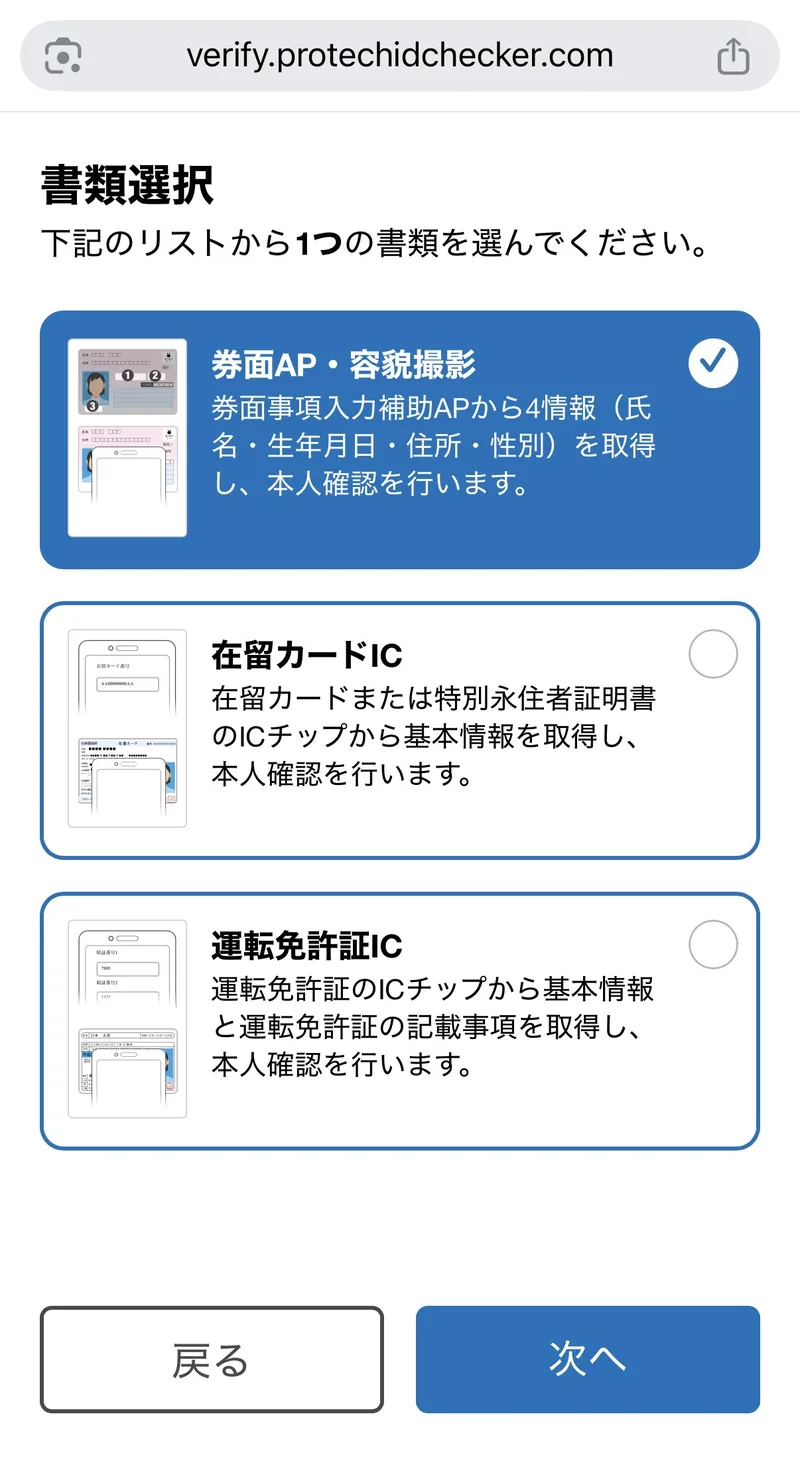
書類は「マイナンバーカード(券面AP・容貌撮影)」「在留カードIC」「運転免許証IC」から選べます。
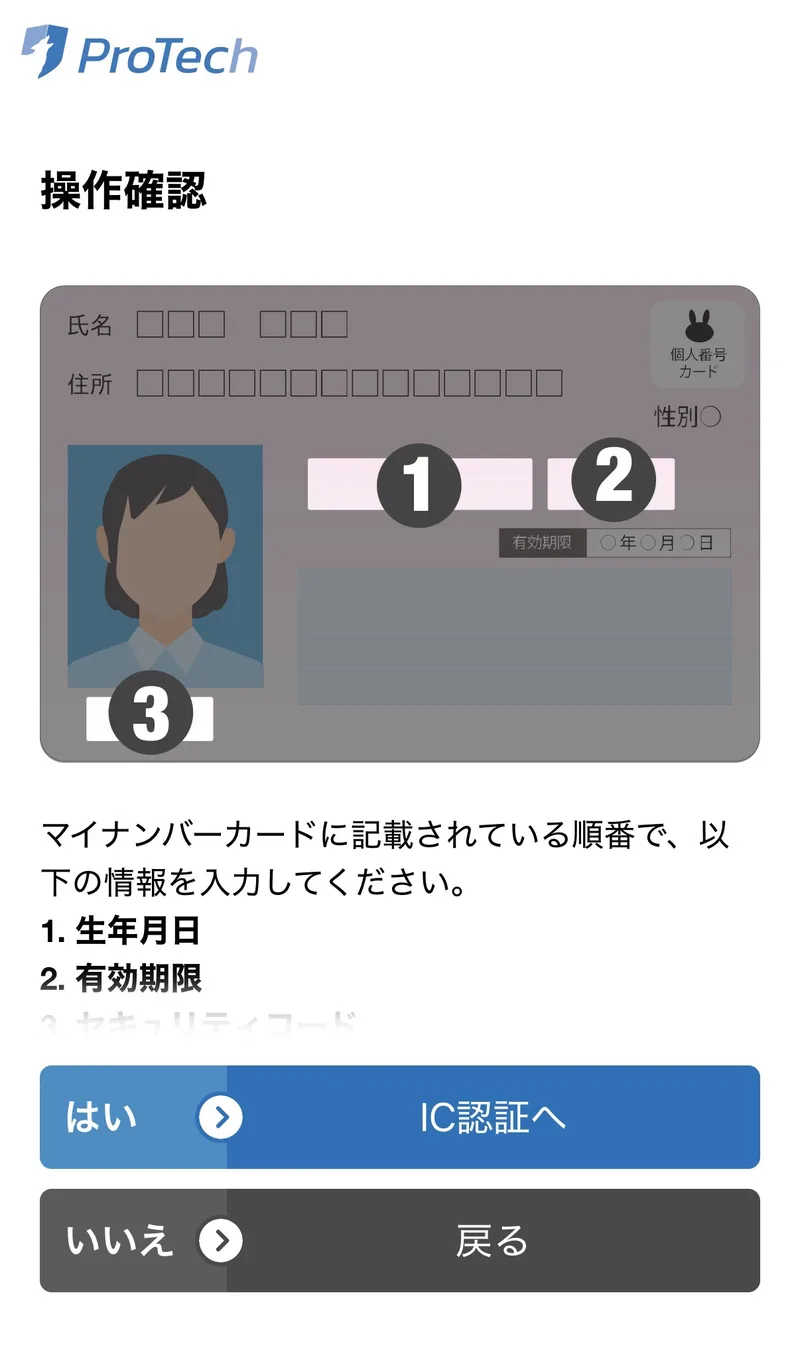
マイナンバーカードの場合は、カードに書いてある生年月日・有効期限・セキュリティコードを順に入力します。
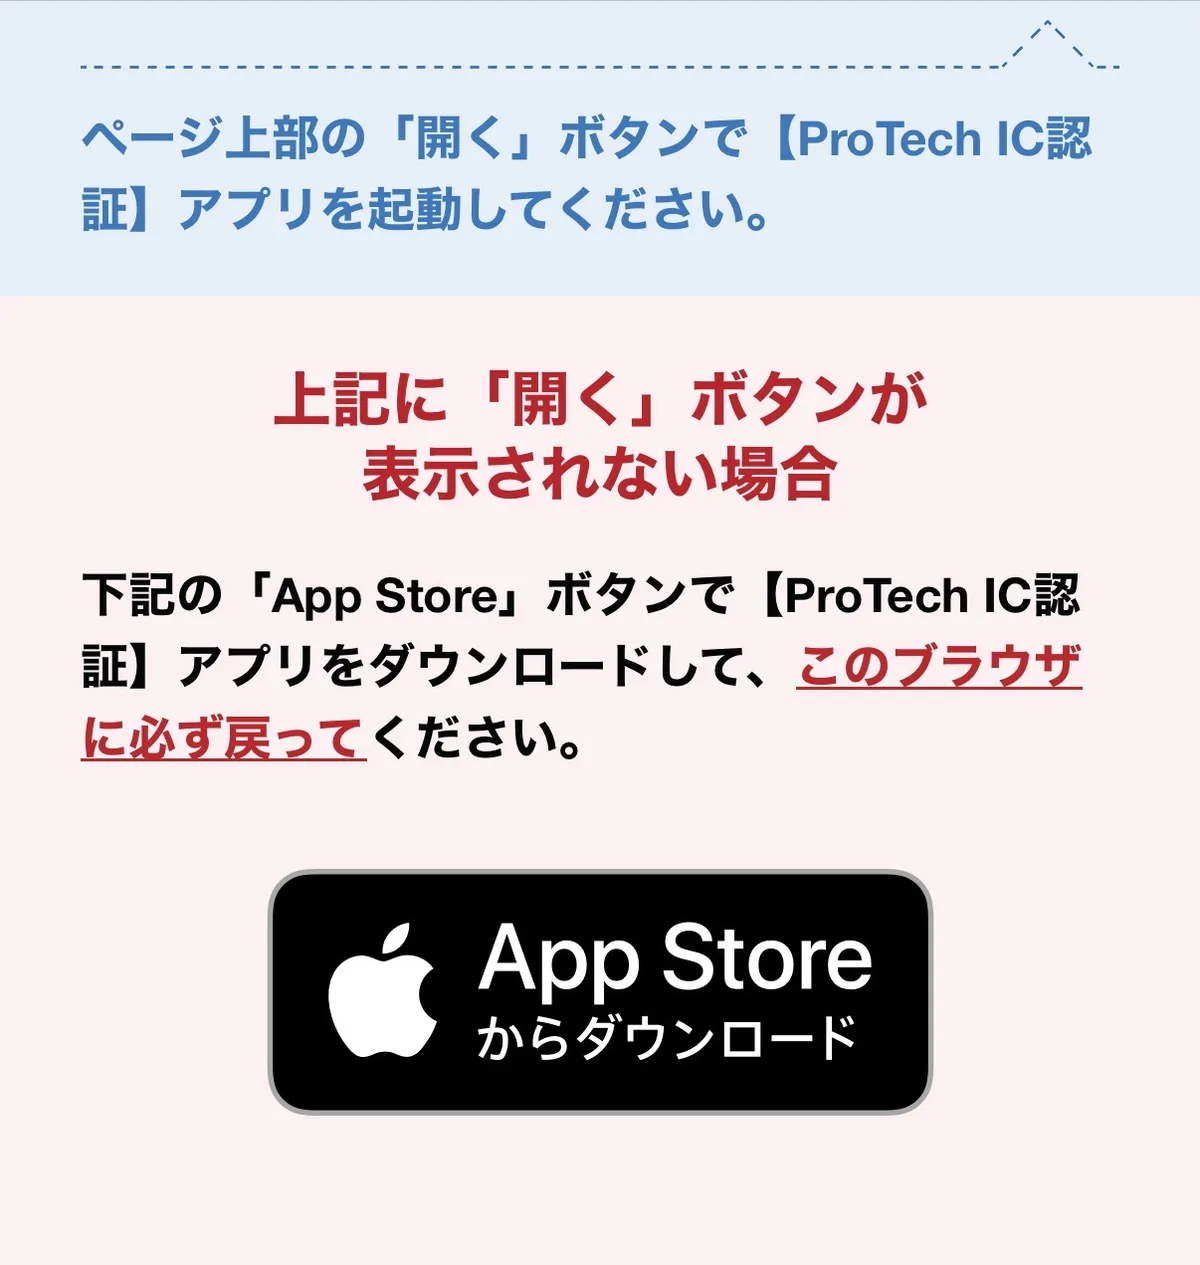
途中で「ProTech マイナンバーIC認証」というアプリが必要になります。
入っていなければApp Storeからダウンロードして、元のブラウザに戻って続けます。
あとは画面の案内どおりに進めるだけです。
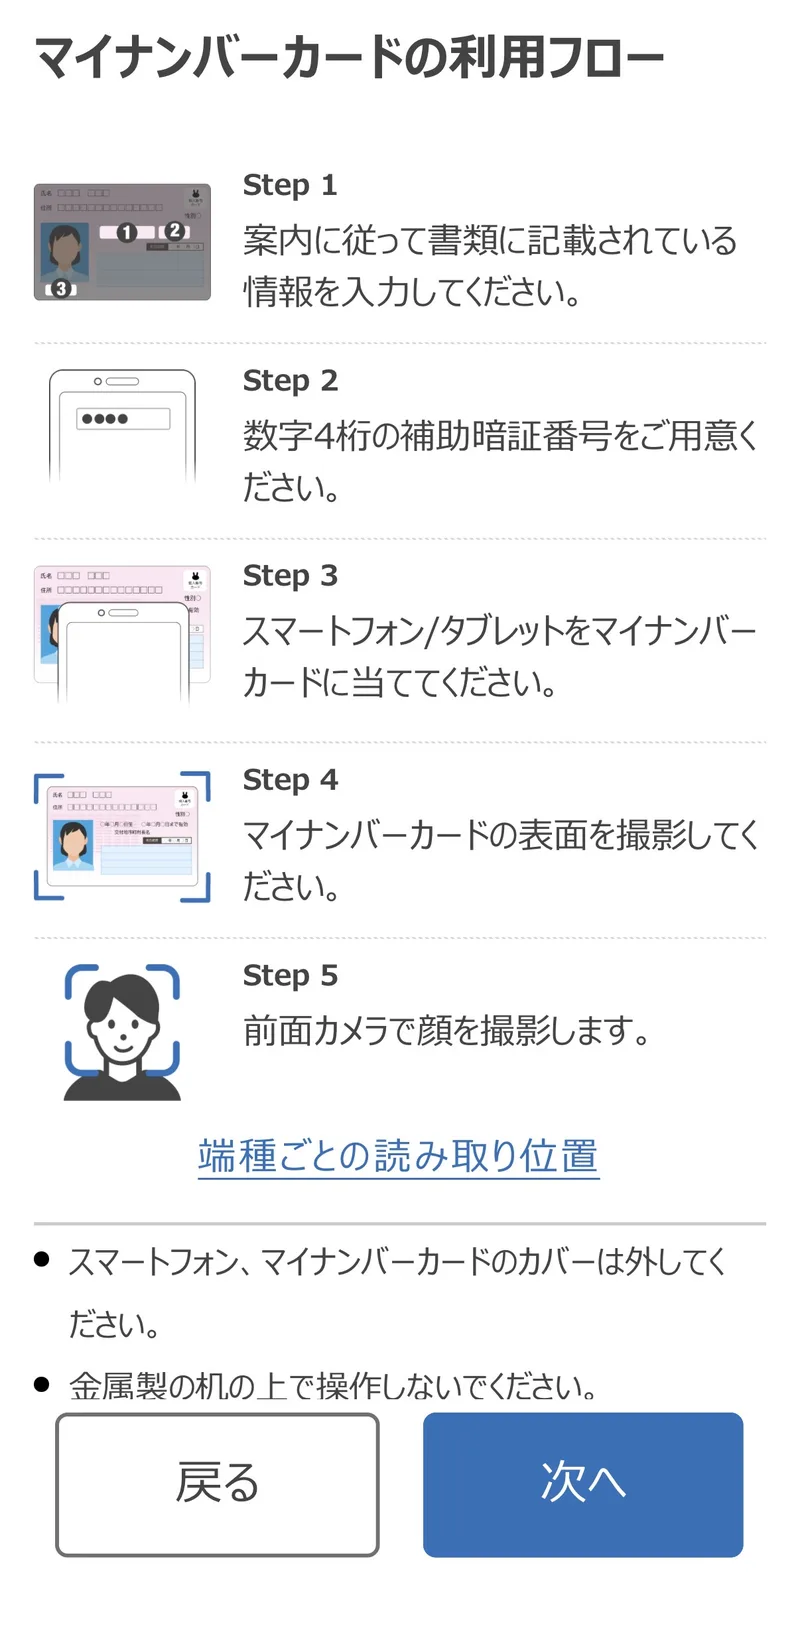
- マイナンバーカード
- 数字4桁の暗証番号(役所で設定した番号)
- スマホ(カバーは外しておく)
金属製の机の上だと読み取りにくいので、木の机などの上でやるのがおすすめです。
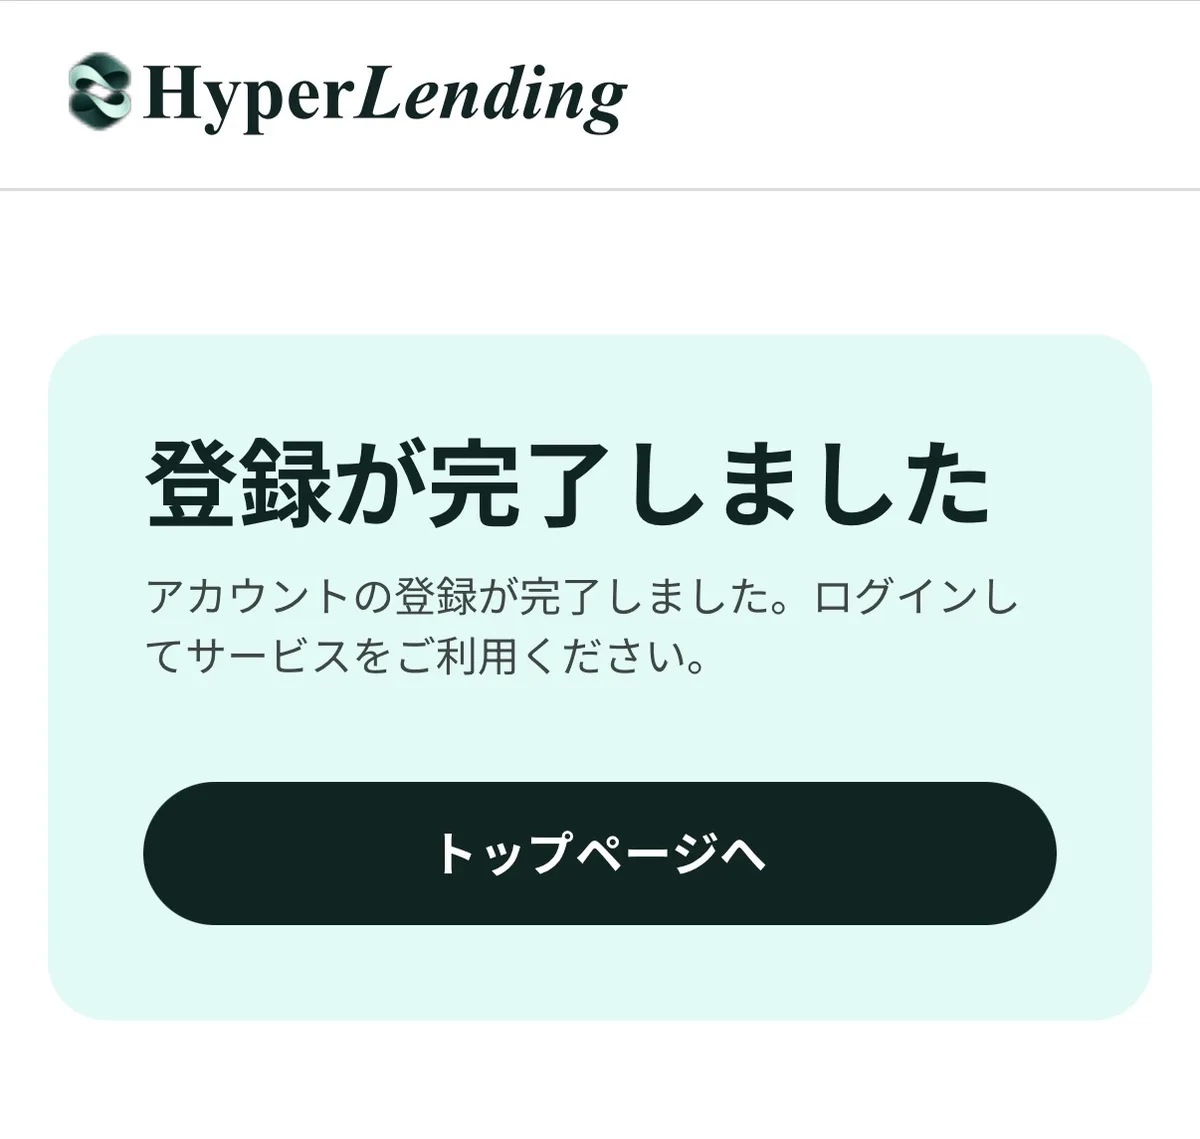
「登録が完了しました」と出れば、会員登録は完了です。
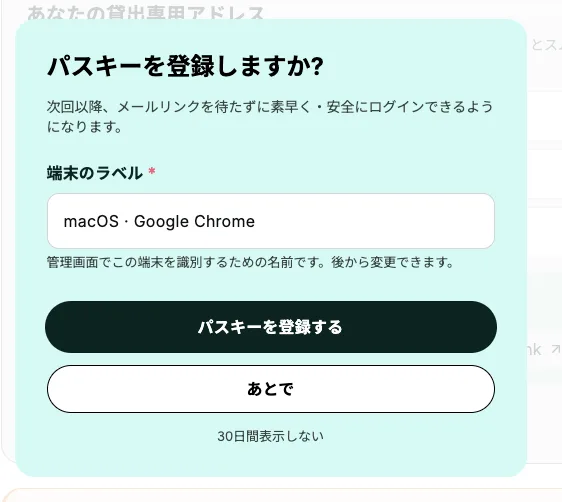
パソコンでログインすると、パスキーの登録をすすめられます。
登録しておくと、次からメールのリンクを待たずにログインできます。
ぼくの場合、会員登録を始めてから本人確認が終わって貸出を申し込めるようになるまで、20分かかりませんでした。
STEP③ 貸出の申し込み
本人確認が終わったら、ダッシュボードの「貸出を申し込む」を押します。
まず、定期型かフレキシブル型かを選びます。
次に、貸し出す通貨と数量を入れます。
BTCの最低数量は0.005 BTCです。
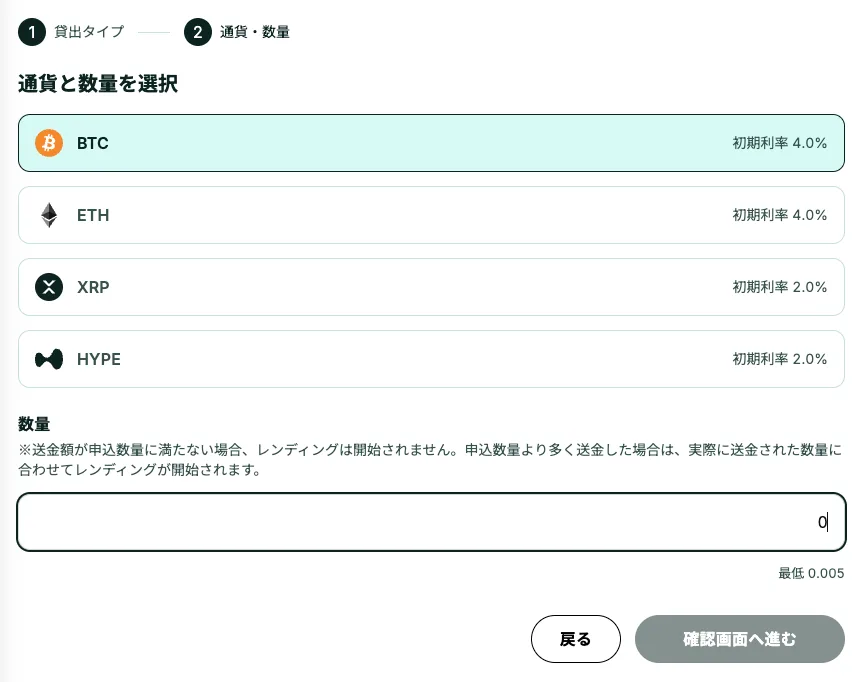
| 通貨 | 最低預入額 | ネットワーク |
|---|---|---|
| BTC | 0.005 BTC | Bitcoin |
| ETH | 0.15 ETH | Ethereum・Arbitrum・Base(申込時に選ぶ) |
| XRP | 300 XRP | XRP Ledger(宛先タグ必須) |
| HYPE | 6 HYPE | HyperEVM |
確認画面で内容を見直して、「申込する」を押します。
ぼくはフレキシブル型で、0.1 BTCを申し込みました。
STEP④ 暗号資産を送金
申し込むと、貸出専用アドレスが表示されます。
このアドレスに、取引所やウォレットから暗号資産を送ります。
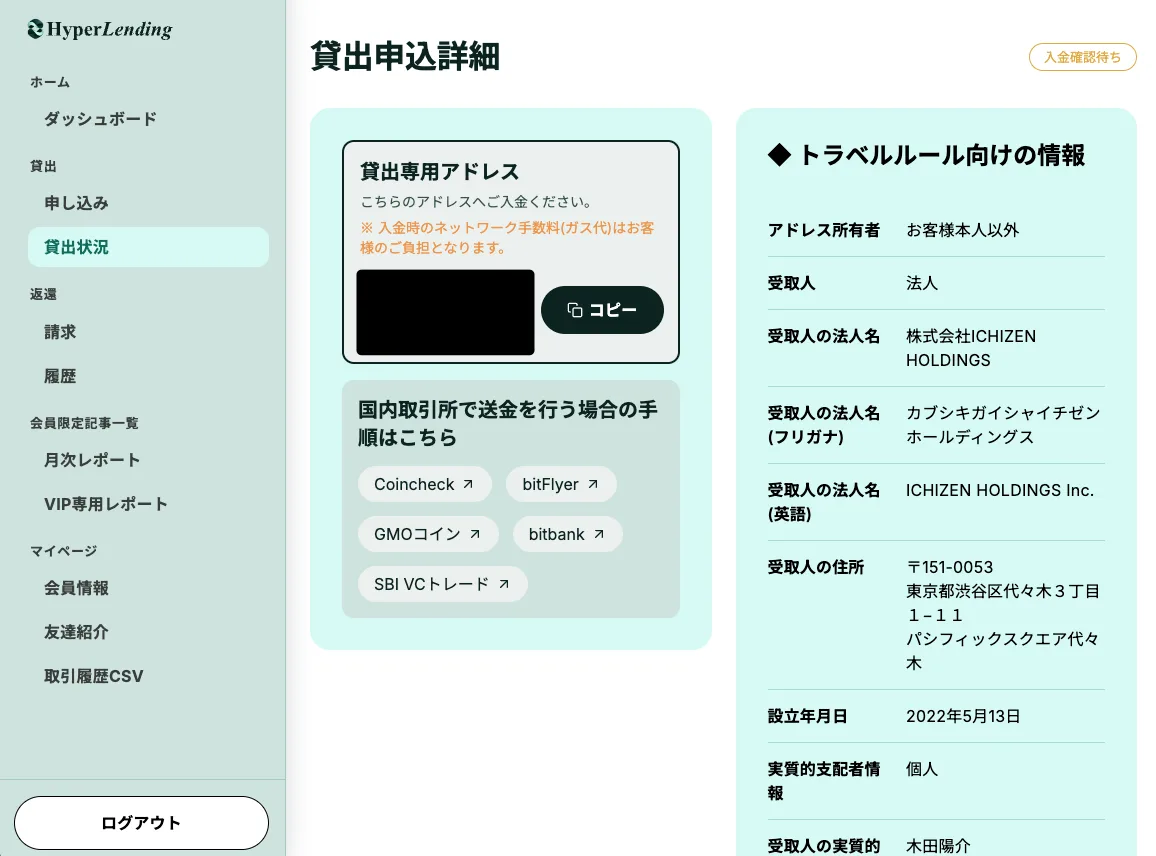
国内の取引所から送る場合は、「トラベルルール」の情報入力が求められます。
受取人の名前や住所などは、この画面の右側にまとまっているので、そのまま写せばOKです。
トラベルルール向けの情報は、次のとおりです。
| アドレス所有者 | お客様本人以外 |
| 受取人 | 法人 |
| 受取人の法人名 | 株式会社ICHIZEN HOLDINGS |
| 受取人の法人名(フリガナ) | カブシキガイシャイチゼンホールディングス |
| 受取人の法人名(英語) | ICHIZEN HOLDINGS Inc. |
| 受取人の住所 | 〒151-0053 東京都渋谷区代々木3丁目1−11 パシフィックスクエア代々木 |
| 設立年月日 | 2022年5月13日 |
| 実質的支配者情報 | 個人 |
| 受取人の実質的支配者名 | 木田陽介 |
| 受取人の実質的支配者名(フリガナ) | キダ ヨウスケ |
| 受取人の実質的支配者名(英語) | Yosuke Kida |
| 送付先 | プライベートウォレット |
| 送付先サービス名 | その他(Hyperlending) |
| 送金目的 | 投資・貸付・借入返済 |
| 受取人との関係性 | 投資先 |
| 送付先の国地域 | 日本 |
Coincheck・bitFlyer・GMOコイン・bitbank・SBI VCトレードは、取引所ごとの送金手順のリンクも用意されています。
- 送る数量は、申し込んだ数量以上にする
- 通貨とネットワークを必ず確認する(ETHは申込時に選んだチェーン、XRPは宛先タグも)
- 不安なら、まず少額でテスト送金する
STEP⑤ 運用スタート
着金が確認されると、マイページに反映されます(最長1営業日ほどかかることがあります)。
貸借料は、マイページに反映された翌日から付きはじめます。
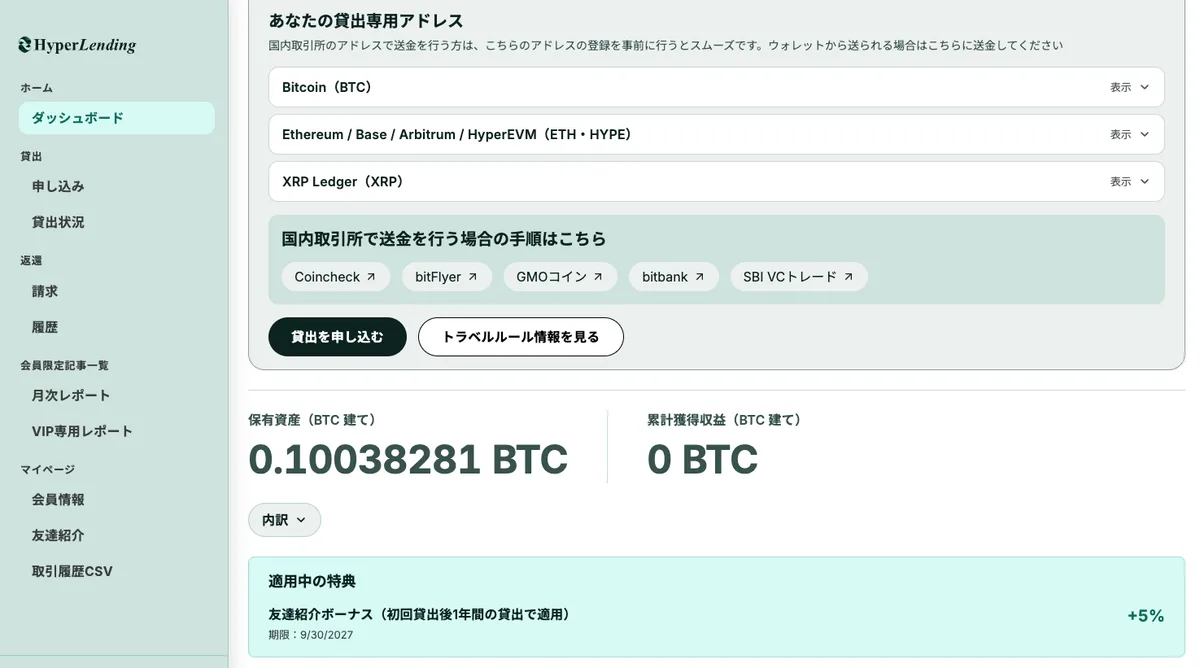
あとは毎月末、貸借料が元本に組み入れられていきます。
紹介コード特典(5,000円相当のHYPE+貸借料5%アップ)
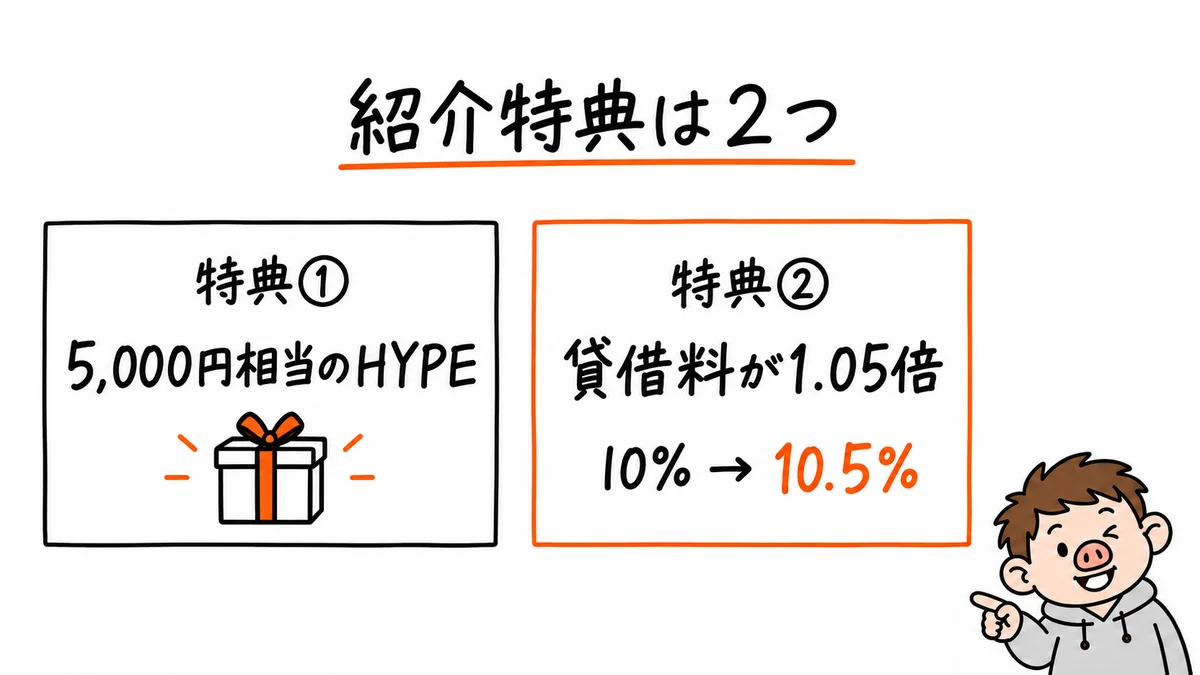
紹介リンク・紹介コードから登録すると、2つの特典があります。
特典①:5,000円相当のHYPEがもらえる
登録した時点で、5,000円相当のHYPEが、貸し出し済みの状態で付与されます。
ぼくの場合は0.37 HYPEが、フレキシブル型(基本利率2.0%)で入っていました。
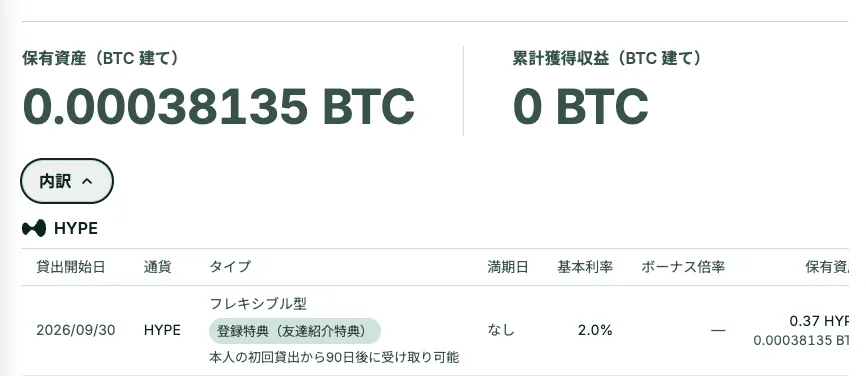
ただし、すぐには引き出せません。
- 自分で貸出を始めて、90日以上続けると引き出せる
- 登録から180日以内にこの条件を満たさないと失効する
特典②:1年間、貸借料が5%アップ
初回の貸出の翌月から1年間(12回分)、貸借料が5%アップします。
期間中にあとから追加した分も対象です。
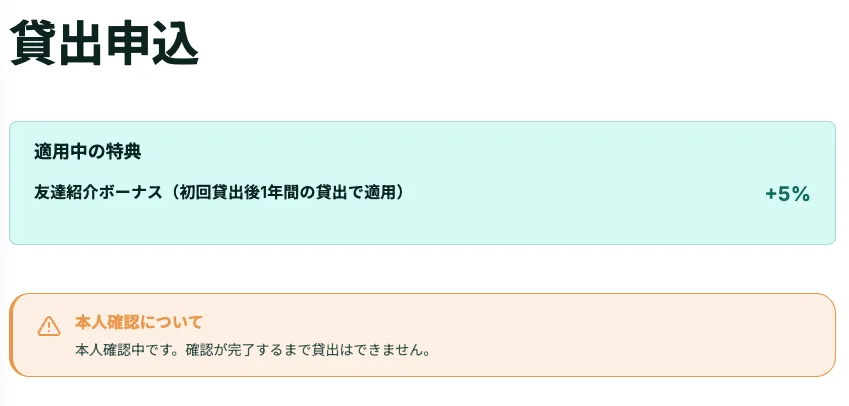
ここは勘違いしやすいところです。
画面には「+5%」と出ますが、料率に5%を足すのではなく、1.05倍です。
- 定期365日のBTC:10.0% → 10.5%
- フレキシブル型のBTC(〜90日):4.0% → 4.2%
さっきの「100万円分のBTCをフレキシブル型で1年」の例なら、約6.5万円 × 1.05 = 約6.8万円になる計算です。
紹介コード:6J22DK
ぼくの運用実績
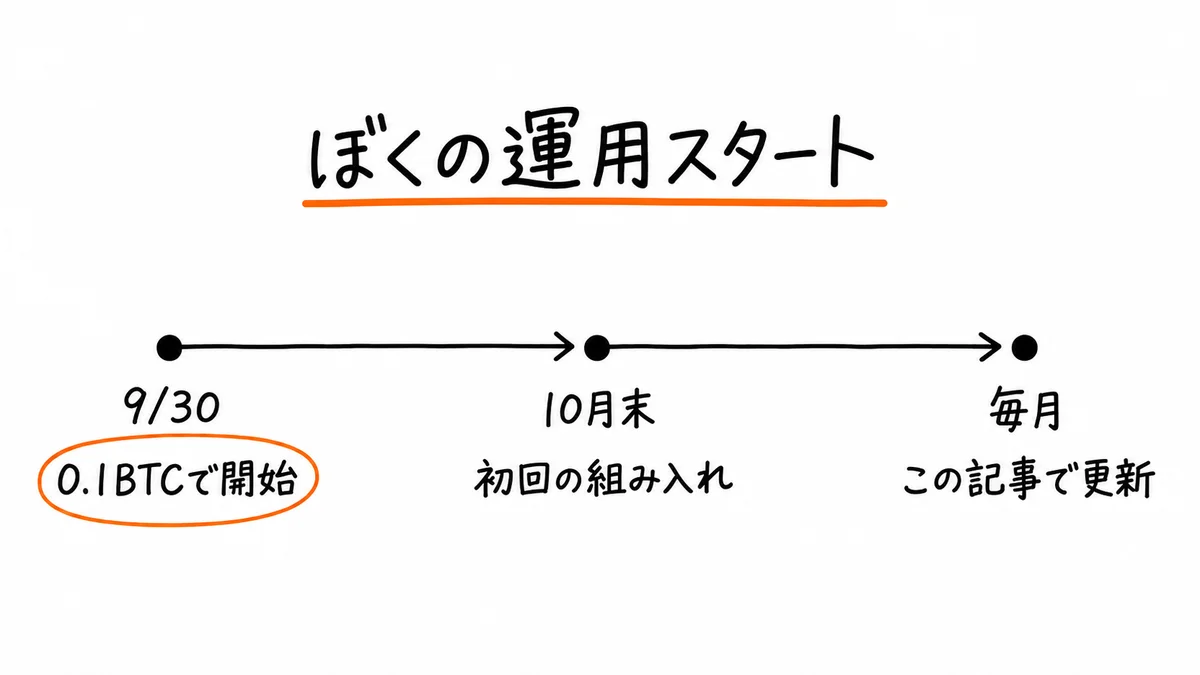
2026年9月30日に、フレキシブル型で0.1 BTCを貸し出しました。
運用実績は、このページで更新していきます。
| 日付 | 貸出数量 | 経過日数 | 適用料率 | 受取貸借料(累計) |
|---|---|---|---|---|
| 2026/09/30 | 0.1 BTC | 0日 | 4.0%(フレキシブル・〜90日) | 0 BTC |
HyperLendingに関するよくある質問
まとめ:HyperLendingの特徴
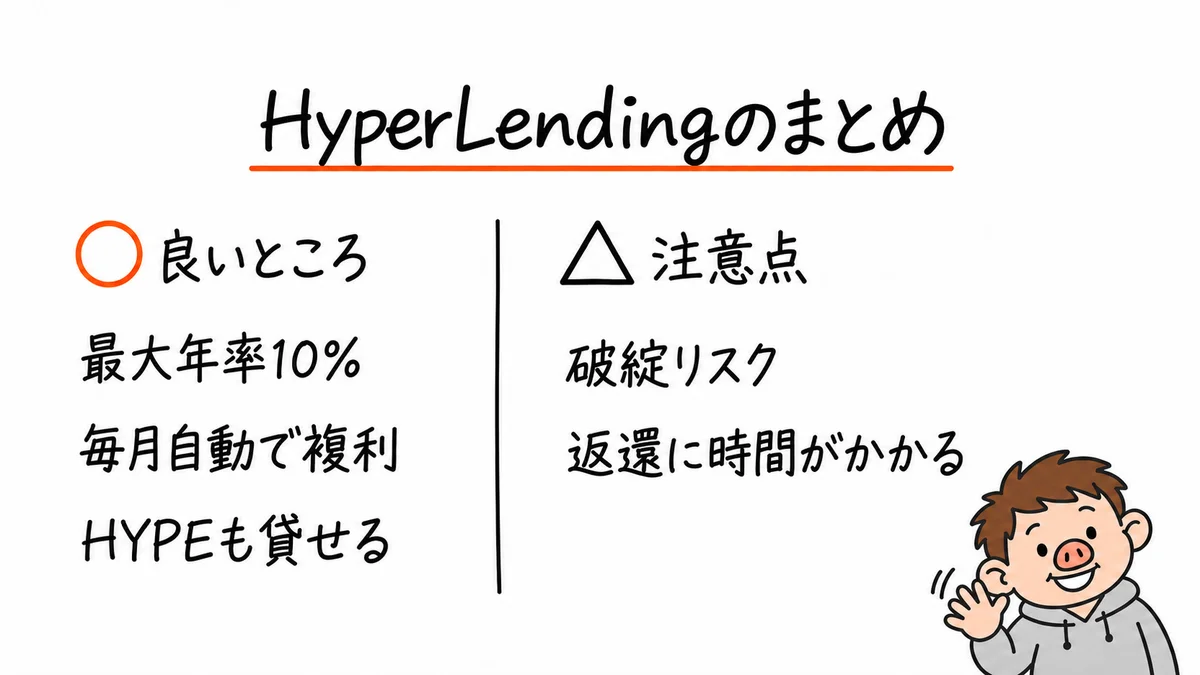
ビットコインを長く持つつもりなら、HyperLendingは選択肢の1つになります。
定期365日なら年10%。
紹介特典を使えば、初回貸出の翌月から12回分は10.5%になります。
一方で、預けている間は運営会社を信用して貸している状態です。
定期型はロック期間が長いぶん、リスクが大きいかなと思っています。
なのでぼくはフレキシブル型で始めて、月次レポートと実際の組み入れを見ながら判断していきます。

\ Kindle本のご案内 /
暗号資産と並行してぼくが投資を続けている新NISAについて、Kindle本『新NISAの投資術』にまとめました。